
2026年11月13日,TCL华星全球显示生态大会(DTC2026)在武汉启幕。大会以“臻图视界 AI启星程”为主题。VIP展区里,一台27英寸桌面显示产品安静地运行着。它采用印刷OLED与氧化物内补方案,实现500Hz刷新率与后台实时无感补偿,兼顾高速动态表现与画质均一性。它通过Real Stripe RGB排列、高色域、硬件低蓝光及抗眩光等技术提升观看体验。它也是DTC2026印刷OLED展区最值得细看的产品之一。
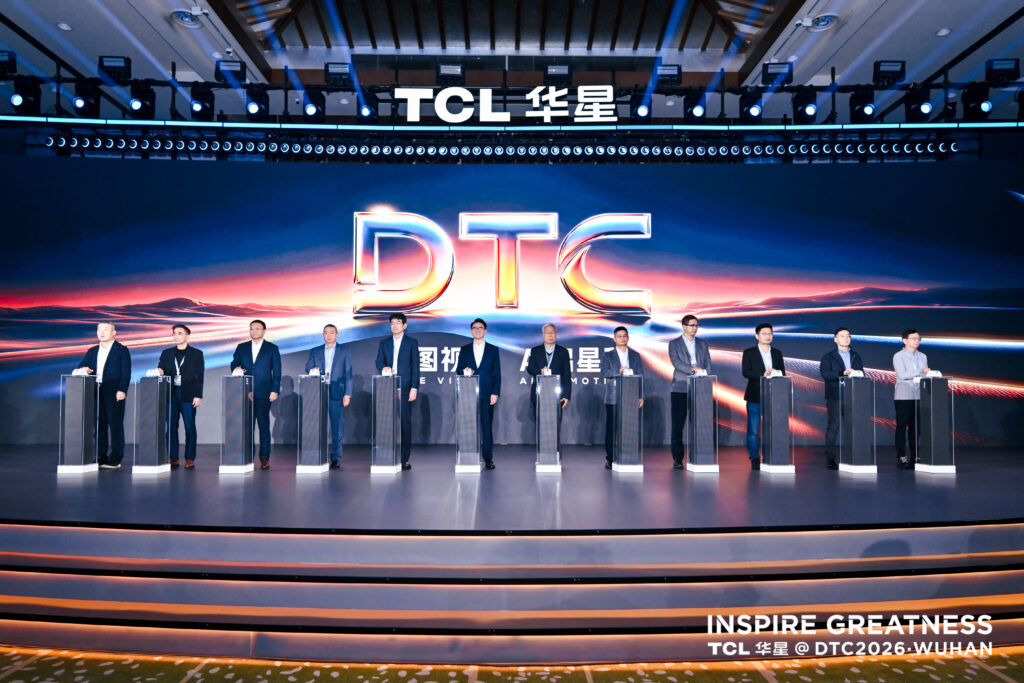
过去,印刷OLED在行业叙事中长期扮演“未来技术”的角色。今年TCL华星在武汉举办的DTC2026释放出这样的信号:印刷OLED已进入主流产品规模商用的新阶段;高世代印刷OLED产线已于2026年10月31日迎来设备搬入,计划于2027年第四季度量产出货。
如果只看这一台产品,它仍然是一个“全球首款”式的展品。但把它放进DTC2026的印刷OLED产品矩阵——印刷OLED超轻薄低反笔电显示(14"),厚度小于0.66毫米、重量不足66克、反射率低于1%;印刷OLED 8H Pol CG Less显示(14"),通过8H高硬度纳米复合材料与无盖板玻璃叠构,为轻薄触控笔电探索新的产品形态;联想拯救者R9000P(16"WQ印刷OLED笔电显示);微星PRO MAX OLED 271UPJW12(27"印刷OLED桌面显示)——信号就清晰了:DTC2026呈现的印刷OLED落地场景,集中在中尺寸笔电、桌面显示等方向。
从展品看,印刷OLED的阶段性重点不在手机小屏,也不在电视大屏,而在中尺寸笔电、桌面显示与平板等场景。这个生态位选择本身,就是制造逻辑的一部分。从现场展台所呈现的产品矩阵、终端联展与产线节奏一览无余的看出端倪。
一、印刷OLED成本与制造逻辑
要理解印刷OLED为什么可能改变竞争格局,必须回到对制造优势的表述。印刷OLED以高材料利用率和低碳制造形成差异化优势;同时,TCL华星持续推进材料提效、器件结构与工艺优化,提升印刷OLED的发光效率与器件寿命。
从这三个方向需要来看印刷OLED成本与制造逻辑。首先,高材料利用率是差异化优势。它意味着印刷OLED的成本结构与传统工艺存在差异,材料利用率是印刷路线制造逻辑的核心看点之一。其次,低碳制造是另一项差异化优势。它使印刷OLED的竞争力不只在“OLED”,而在“印刷”所对应的材料使用与制造方式。最后,材料提效、器件结构与工艺优化,是印刷OLED性能推进方向。TCL华星持续提升印刷OLED的发光效率与器件寿命。这意味着印刷OLED的成本逻辑不是孤立存在,而是与材料体系、器件结构、工艺成熟度共同推进。
更关键的是,印刷OLED的成本优势不是静态的。随着材料提效、器件结构优化和产线良率爬坡,高材料利用率和低碳制造还有进一步优化空间。但成本优势要转化为市场优势,还需要良率、寿命、亮度、色域等性能指标同步达标。DTC2026展示的印刷OLED产品,在技术卖点上已覆盖Real Stripe RGB排列、高色域、硬件低蓝光及抗眩光等方向。
性能不拖后腿,成本具备改善空间,这才是“规模商用”新阶段的真正含义。
二、高世代产线与规模化商用节奏
制造逻辑的推进,最终要落到产线上。TCL华星印刷OLED的产线进展不是“t12与t8双产线”的细节叙事,而是高世代印刷OLED产线的明确节奏:高世代印刷OLED产线已于2026年10月31日迎来设备搬入,计划于2027年第四季度量产出货。
高世代产线设备搬入和2027年Q4量产出货则指向规模化应用的下一步。两者之间不是简单的产能叠加,而是有明确先后:先用产品矩阵和终端联展验证场景,再以高世代产线推进规模化。
这个节奏安排本身,就是对“规模商用”的校准。印刷OLED的量产不是某一天突然宣布“全面量产”,而是沿着产品展示、终端联展、高世代产线设备搬入、计划量产出货的路径逐步推进。每一步都需要明确的客户、场景和产能目标落地,而不是停留在产能规划图上。
三、联展产品的“场景验证”
技术路线是否成立,最终不由展台参数决定,而由客户整机决定。DTC2026期间,TCL华星上下游伙伴的多项成果列为生态协同的实践进展。在终端应用侧,联想拯救者R9000P(16"WQ印刷OLED笔电显示)、联想ThinkVision27(4K印刷OLED桌面显示)、学而思学习机T6 Max(15"IPS自然光护眼显示)、微星PRO MAX OLED 271UPJW12(27"印刷OLED桌面显示)等产品,进一步呈现先进显示技术在电竞娱乐、移动办公及教育学习等场景中的应用价值。
这些产品不是孤立样品,而是终端应用侧成果呈现。这说明TCL华星的印刷OLED面板产品已经进入笔电、桌面显示等整机产品,并与教育学习等场景同台展示。把这些整机放在一起看,DTC2026呈现的印刷OLED场景重点比较清晰:笔电、桌面显示、教育学习等。而这些场景共同指向对显示体验、视觉健康、绿色低碳及轻薄形态的综合需求。
四、规模化的门槛有多高?
DTC2026勾勒的印刷OLED图景已经清晰:27" 500Hz氧化物内补电竞显示展示高刷与画质均一性;14"超轻薄低反笔电显示和8H Pol CG Less显示展示形态创新;联想、微星、学而思等终端联展展示场景应用;高世代产线设备搬入并计划2027年Q4量产出货展示产能节奏。这一切表明了TCL华星印刷OLED进入“规模商用”新阶段,但规模商用还需几道门槛需要跨过。
第一道是高世代产线从设备搬入到2027年Q4量产出货的爬坡曲线。设备搬入、工艺调试、良率爬坡、客户验证需要时间。印刷OLED的制造工艺与传统路线差异大,产线爬坡没有成熟经验可循,这是印刷OLED高世代产线面临的最大不确定性。
第二道是材料供应链的成熟度。产业链上游有默克VR设备光学透镜系统解决方案、3M全彩波导膜AR眼镜、3M车载OLED光控膜,以及夏禾IJP小分子红光打印墨水等成果集中亮相,展现材料与核心技术创新对显示产业发展的支撑。材料体系的成熟需要时间:寿命、效率、色域、成膜均匀性、批次稳定性,每一项都需要产线验证和迭代。材料供应链与面板产线是共生的,高世代产线爬坡也会反过来拉动材料体系成熟。
第三道是终端品牌的采纳速度。印刷OLED的第一波客户是联想、微星等头部品牌,学而思学习机则呈现教育学习场景。但规模商用需要更多品牌、更多产品线、更多价格段的覆盖。中尺寸IT显示市场品牌集中度高,头部品牌的采纳具有示范效应,但后续品牌跟进速度取决于成本改善的实际兑现和供应链的稳定供给。客户导入不是签一纸协议,而是产品定义、验证周期、量产爬坡、市场反馈的完整循环。
第四道是性能指标的持续竞争力。APEX臻图的探索归纳为“显示体验、视觉健康、绿色低碳与未来想象”四大维度;印刷OLED当前已覆盖Real Stripe RGB排列、高色域、硬件低蓝光、抗眩光、高材料利用率、低碳制造等方向,但显示技术的竞争不会停。印刷OLED的成本改善需要与性能迭代同步,才能在竞争中保持生态位。
这四道门槛,决定了印刷OLED规模商用时间表。DTC2026的意义,不是宣布印刷OLED已经胜利,而是把这条路线从“技术可行性”推进到“制造可行性”的验证阶段。500Hz电竞显示、高材料利用率与低碳制造的差异化优势、高世代产线设备搬入、联想/微星/学而思整机联展——这些是制造逻辑推进的证据,但还不是终局。
真正的终局判断标准只有一个:当消费者在选购一台高端笔电或桌面显示器时,印刷OLED不再是一个需要解释的技术名词,而是一个默认的、可信的、有价格竞争力的选项。到那时,印刷OLED的制造逻辑才算真正跑通。
DTC2026是这条路上的一个坐标,它标记的不是终点,而是“规模商用”新阶段的明确位置——产品已展示,终端已联展,产线设备已搬入,量产计划指向2027年Q4;剩下的交给产能爬坡、材料迭代和市场检验。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!