
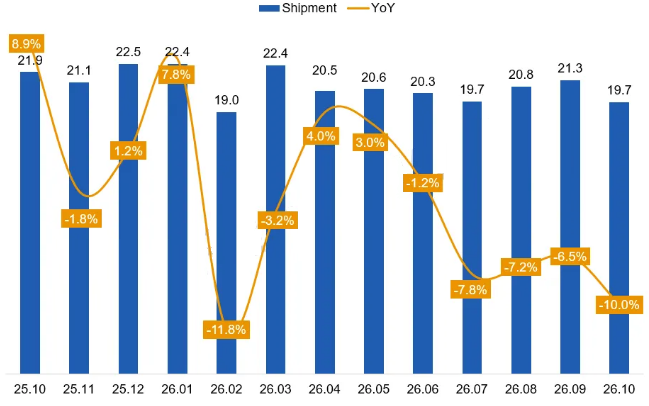
10月面板厂集中控产落地,叠加出货节奏主动收缩,TV面板出货量降至年内除春节月外最低水平。根据奥维睿沃(AVC Revo)《AVC产业链-全球电视面板产销存月度报告》,10月全球电视面板出货量19.7M,同比下降10.0%,环比下降7.5%;其中LCD电视面板出货18.8M,同比下降10.5%,环比下降8.4%;OLED电视面板出货0.9M,同比增长3.4%,环比增长17.5%。
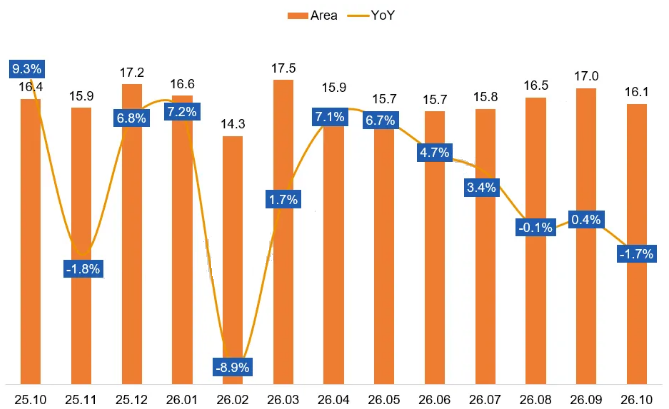
尺寸结构方面,32寸同比下降25.7%,出货量同比减少约1.3M;40/43/50/55寸同比大幅下降;65/75同比增长,85/98寸同比分别增长27.7%、50.0%,100寸需求平稳。65寸以上合计出货5.7M,同比增长11.0%,出货份额提升至29.0%。平均尺寸达54.5寸,同比增长2.3寸,环比增长0.6寸,创历史新高;出货面积16.1Mm²,同比下降1.7%,环比下降5.3%。
25.10-26.10全球电视面板出货及同比表现
25.10-26.10全球电视面板出货面积及同比表现
数据来源:奥维睿沃(AVC Revo)Unit:Mpcs,Mm²,%
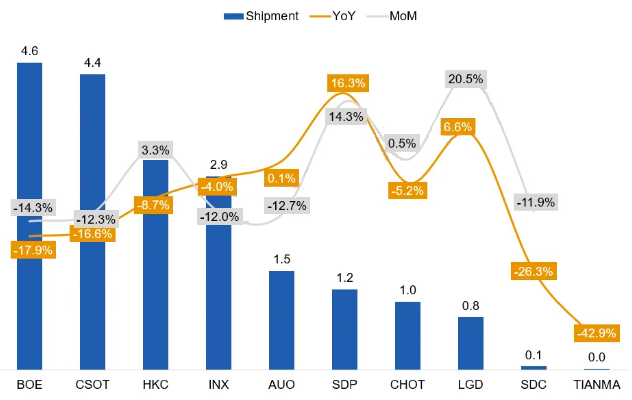
面板厂出货方面:陆系面板厂出货量市占份额67.2%,同比下降3.6个百分点,台厂小幅增长,SDP以及韩厂份额升至近一年最高水平;控产主导下大陆厂商出货普遍下滑,BOE、CSOT降幅居前,HKC依靠前期库存实现环比增长,台厂降幅相对温和,SDP、LGD同环比显著提升。
BOE(京东方):10月TV面板出货4.6M,同比下降17.9%,环比下降14.3%,出货量仍居首位,但领先优势收窄至0.2M。尺寸结构来看,32/40/43/50/55寸同比大幅下降,65/75寸同比小幅增长,85/98/100寸同比显著增长。10月BOE未明显减产,主要通过控制出货节奏配合涨价函落地。
CSOT(华星):10月TV面板出货4.4M,同比下降16.6%,环比下降12.3%,出货量位居第二。尺寸结构来看,32~65寸分别同比大幅下降10%以上,75寸同比增长30.3%,85/98寸同比分别增长7.1%、32.4%。十一假期T1、T6、T11集中控产,10.5代线稼动率降至80%以下,整体稼动率回落至82~85%,为四季度稳价做准备。
HKC(惠科):10月TV面板出货3.1M,同比下降8.7%,环比增长3.3%,为TOP5中唯一环比增长的厂商。尺寸结构来看,32/43/55寸同比大幅下降,50/65寸同比分别增长27.0%、36.4%,75寸对比同期高位下降52.4%,85寸同比增长4.8%。十一期间虽有控产动作,但通过消化前期库存,10月出货基本未受影响,整体稼动率维持在87%~90%。
INX(群创):10月TV面板出货2.9M,同比下降4.0%,环比下降12.0%,稳居行业第三。尺寸结构来看,32/43寸同比分别下降10.1%、20.4%,40寸同比仅下降2.3%,50/55/65/85寸同比大幅增长。受益于大陆厂商小尺寸转单,INX降幅明显小于陆厂,40寸体量维持在90万片左右。
AUO(友达):10月TV面板出货1.5M,同比持平,环比下降12.7%。尺寸结构来看,32/55寸同比小幅增长,43/65寸同比增长12%以上,50/85寸同比大幅下降。7A线已明确运营至2027年6月底,相关订单将逐步向大陆及群创转移。
SDP(超视界): 10月TV面板出货1.2M,同比上升16.3%,环比增长14.3%,为10月少数实现同环比双增的厂商。尺寸结构来看,43寸同比持平,65寸同比增长32.5%,75寸同比增长12.3%,大尺寸占比继续提升。SDP的32/55寸量产仍延后,预计明年二季度落地。
CHOT(彩虹光电):10月TV面板出货1.0M,同比下降5.2%,环比增长0.5%。尺寸结构来看,50寸同比下降17.9%,55/70寸同比急剧增长,58寸同比持平,65/85寸同比出货量小幅下滑,100寸需求平稳,整体出货面积环比高位维稳,大尺寸升级明显。
LGD(乐金显示):10月OLED面板出货0.8M,同比增长6.6%,环比增长20.5%。尺寸结构来看,42/65/83寸同比大幅增长,48/55/77寸同比小幅下降;环比来看,除55寸小幅下滑外其余尺寸均实现增长,65/83寸增幅显著。
SDC(三星显示):10月QD OLED面板出货5.9万片,同比下降26.2%,环比下降11.9%。尺寸结构来看,55/65寸同比下降,77寸同比持平;SDC的TV OLED业务延续收缩态势,内部持续下修TV OLED规划。
TIANMA(天马):10月50寸出货2万片,同比下降42.9%。
2026年10月全球电视面板厂出货排名
数据来源:奥维睿沃(AVC Revo)Unit:Mpcs,%
三季度IC、PCB等上游材料成本持续抬升,面板价格9月提前止跌,四季度价格整体平稳。10月行业集中控产,以减产稳价:三星、TCL四季度采购显著上调,海信保守下修,头部品牌在涨价预期与友达7A线关停前提前备货、谈返利的动作明显。11、12月出货小幅回升,预计四季度出货同比下降9.3%、平均稼动率在86%左右,全年出货同比下降4.6%。展望2027年,一季度为传统淡季,需求偏弱,但面板厂控产推涨意愿强,行业供给端主动收缩的意愿强于需求端修复的力度,面板价格预计在2027年一季度温和上行、稼动率维持85%左右。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!