
2026年下半年,全球显示面板市场迎来一轮备受关注的涨价潮。以TCL华星率先发函为标志,京东方、惠科相继跟进,三大国产面板巨头在传统淡季罕见地联合释放涨价信号,引发产业链上下游高度关注。
9月10日,TCL华星率先向下游客户发送TV面板涨价函,将原因直接指向上游原材料成本。TCL华星在调价函中表示,受国际局势波动及产业上游核心原材料价格持续攀升等多重因素影响,公司正经历前所未有的成本波动,产品生产制造成本持续走高,决定于9月上调部分显示面板产品价格。京东方随后于9月15日发出产品价格调整通知函,惠科于9月16日跟进,三星电子、LG电子、索尼等消费电子品牌均收到函件。
京东方上调显示产品价格
9月17日消息,据显示产业供应链消息及相关报道,国内面板龙头京东方将于近期正式启动显示产品调价,价格调整将于2026年Q4正式生效。
消息称,本轮调价的核心诱因,主要来自上游原材料价格变动及全球产业链供需变化。受此影响,企业关键物料采购成本持续上行,供应链成本压力不断加大。
业内人士分析认为,京东方此次调价,旨在保障产品品质与长期稳定供货,并确保后续技术迭代与服务能力持续提升,是经多方面审慎评估后作出的安排。放在面板行业强周期、重资产、研发投入高的背景下看,这一逻辑并非没有现实基础:若价格长期无法覆盖成本,品质稳定性、交付确定性和服务迭代能力都可能被削弱。因此,结合当前成本情况与市场供需,价格上调在预期之内。
实际上,据了解,早在上半年,存储及PCB等电子料件价格持续上涨,在一定程度上,给面板厂增加了不少内部运营压力。而近日显示产业上游关键部件玻璃基板涨价的消息,更是给面板厂带来了双重的压力,面板涨价是必然趋势!
不过值得关注的是,当前下游市场格局正在发生变化。中小客户需求有所下降,市场进一步向头部品牌集中。头部品牌凭借规模优势和技术创新,竞争力持续提升,整体生态趋于良性。
行业分析认为,此轮涨价是面板行业走出周期底部的信号之一。中长期来看,面板行业竞争逻辑正从规模扩张转向价值提升,下游品牌集中度提升也有利于行业长期健康发展。就此而言,与其把京东方此次调价简单视为“涨价”,不如说它是面板厂商在成本、品质、交付与研发之间重新寻找平衡的一次价格修复;真正值得关注的,不是短期价格弹性,而是行业能否借此加快从低价竞争转向价值竞争。
TCL华星向下游客户发送TV面板涨价函
TCL华星涨价信号的释放,是建立在稳健的经营基础之上。2026年上半年,TCL华星实现营业收入502.7亿元,净利润39.0亿元,归属于TCL科技股东的净利润32.8亿元,同比增长24.8%。LCD业务营收同比增长9%,营业利润同比增长14%,大尺寸TV业务通过内部提效和成本优化实现利润稳中有升,中尺寸业务随着t9产线放量增势明显,营收占比已接近TCL华星的三分之一。
针对下半年价格走势,TCL科技在8月底的投资者交流会上表示,随着需求复苏和上游价格上涨的压力传导,预计下半年TV面板价格将呈现温和上涨的局面,不会出现大起大落。公司同时指出,三季度本身是传统备货旺季,客户需求不断增长,来自上游化学品、芯片、被动元器件等价格上涨的影响,使公司本身也有内在的价格调整需求。
惠科发涨价函!9月起部分面板上调价格
国内面板厂商惠科(HKC)已经正式对外发出LCD面板调价通知函,官宣从本月开始,对部分LCD面板产品执行适度涨价。
从这份落款时间2026年9月8日的通知函可以看到,本轮涨价的核心诱因来自上游供应链压力。
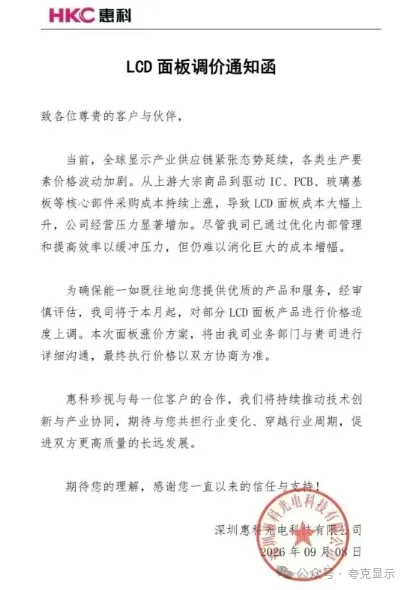
惠科在函件中表示,当前全球显示产业链供应链持续紧张,生产要素价格波动加剧。驱动 IC、PCB、玻璃基板以及上游大宗商品等核心零部件采购成本持续上涨,直接推高 LCD 面板的生产成本。 即便企业内部已经通过优化管理、提升生产效率尽力对冲,依然无法消化大幅增加的成本,经营压力陡增。
值得留意的是,惠科本次并非一刀切全部涨价,只是针对部分 LCD 面板适度上调,后续具体调价幅度,还需要业务端和下游客户逐一协商确定,没有公布统一的涨价百分比。
面板行业本身周期性极强,前两年行业深陷价格厮杀,不少面板厂都承受较大亏损压力。随着上游物料、芯片成本抬升,产业链已经迎来一轮新的变化信号。
惠科也在函中提到,后续将继续推进技术创新、加强产业协同,和下游客户一起应对行业周期波动,谋求长期的合作发展。
从产业角度来看,惠科此次调价,释放出一个明确信号:LCD 面板的成本压力已经传导到成品端。后续或将继续观察京东方、TCL 华星等其他国内大厂的跟进动作;下游显示器、电视整机厂商,也有可能逐步承受上游涨价带来的压力。
Quarkdisplay评:
本轮涨价的核心驱动力来自上游原材料的持续攀升。据行业数据显示,面板BOM成本呈现逐季上涨态势:2026年第一季度,PCB上涨5%,化学品和靶材均上涨5%至10%,整体面板BOM成本上涨约2%;第二季度材料持续上涨,BOM成本再涨约2%;第三季度PCB持续短缺价格再度上涨,电视用驱动IC迎来5%至10%的涨价,IC类、MLCC等元器件以及靶材、偏光片等材料也纷纷涨价。整体来看,上半年BOM成本累计涨幅约6%。
光刻胶企业日本JSR、东京应化、信越化学等宣布,自2026年10月1日起全球客户光刻胶新定价整体上调15%,其中高端ArF系列长协报价上调16%至22%,HBM专用浸没式ArF最高上调24%,现货散单涨幅达32%至38% ;KrF系列常规牌号涨价9%至14%,3D NAND厚膜专用KrF涨幅达18%至20%。据QYresearch数据,前六大光刻胶厂商占据全球约84%的份额,且集中在日本企业手中,日本占全球超五成的生产份额,ArF、EUV等高端品类几乎由日系三家垄断,海外高端市场占有率超90%。
上游成本压力的传导链条中,玻璃基板龙头的调价尤为关键。9月11日,康宁宣布在全球范围内对日元计价的显示玻璃基板产品提价15%及以上,新价格自2026年第四季度生效,给出的理由是日元汇率持续走弱、关键原材料及能源物流成本一起上行。康宁是全球显示玻璃基板的主要供应方,与旭硝子、电气硝子共同占据市场,其调价对整个面板产业的成本结构影响深远。
值得关注的是,此轮涨价的背景并非需求旺盛。今年上半年,中国彩电销量仅1249万台,同比下降9.2%,创下近四年同期低点。全球品牌电视出货9374万台,同比仅增长1.3%,TrendForce对全年的最新预测仍为同比下降0.8%。
面板厂敢于涨价的底气来自两个层面。其一,电视平均尺寸持续增长带来的“面积需求”扩张。今年一季度,75英寸已连续第二年成为中国销量最高的电视尺寸,75英寸及以上产品合计占到39.9%,中国电视平均尺寸已达64.3英寸。一块75英寸屏幕的显示面积约相当于5.5块32英寸屏幕,这意味着即便整机销量原地踏步,每台电视消耗的面板产能仍在增加。上半年京东方电视面板出货片数下降1.1%,出货面积反而增长4.5%,正是这一趋势的典型注脚。
其二,行业“控产稳价”策略的持续执行。奥维睿沃数据显示,京东方、TCL华星、惠科三家三季度平均稼动率维持在90%左右。与此同时,三大面板厂计划在10月十一长假期间进行较长天数的稼动率调控,进一步稳定供需平衡。三家合计占全球液晶电视面板七成份额,在韩国、日本厂商相继退出LCD市场后,全球电视面板的定价权已实质性转移至大陆头部厂商手中。
尽管三大面板厂齐发涨价函,但市场对涨幅的预期趋于理性。TrendForce研究副总范博毓表示,三季度主要品牌客户电视面板采购量预估季增15%,面板厂在价格止稳上增添信心,但终端需求整体偏弱,预计价格呈温和小幅波动,而非趋势性大涨。
从更长周期看,此轮涨价更多体现为面板行业在供需新格局下的一次价格修复。大尺寸化趋势持续消耗产能,行业集中度提升带来的定价权转移,以及上游原材料成本的刚性上涨,共同构成了面板价格企稳回升的底层逻辑。但终端消费需求的复苏节奏,仍是决定涨价能否充分兑现的关键变量。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!