
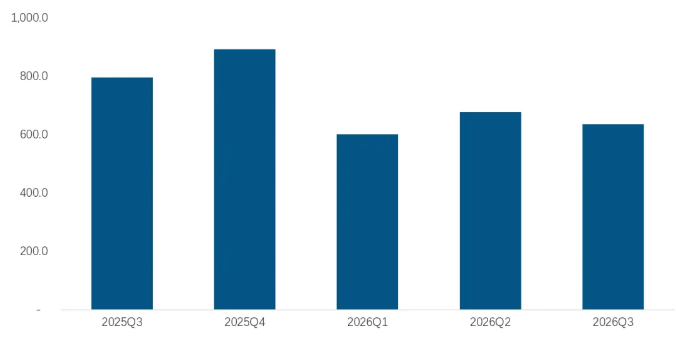
根据洛图科技(RUNTO)发布的《中国智能平板零售市场月度追踪(China Smart Tablet Retail Market Monthly Tracker)》报告,2026年第三季度,中国消费级智能平板市场的全渠道销量为636.1万台,同比下降20.1%。
累计来看,前三季度的销售总量为1914.8万台,同比下滑19.1%。相比于2025年13.3%的正增速,今年的回落虽在业界设想之内,但跌幅大大超过了年初预期。
2025Q3-2026Q3 中国智能平板市场季度销量
数据来源:洛图科技(RUNTO)全渠道数据,单位:万台
拖累市场的核心矛盾并未发生本质变化,只是压力在本季度进一步传导、放大:2025年的国补政策集中释放了用户购买力,既抬高了对比基数,也提前透支了阶段性购机需求;进入2026年,补贴政策虽在延续,但边际拉动效应明显减弱,其对市场的促销作用基本被成本上涨所稀释。事实上, DRAM/NAND/CPU等核心元器件的价格在今年单边暴涨,当前仍然维持在高位。第三季度,前期的低价材料库存消耗殆尽,在长期积累的应力之下,品牌不得不上调售价并减少低价机型的供给,脆弱的市场需求应声下跌。
一、渠道结构:主流电商销量跌幅与大盘持平,但销额明显收窄
针对产品标准化和运输便捷的智能平板电脑,线上渠道是大多数品牌的主销阵地。电商不仅在量级上占据了整体全渠道市场的半壁江山之多,更是引领了市场产品发展和用户行为变迁的方向,因此也受到了更多的产业关注。
特别是,以京东、天猫为代表的传统主流电商,凭借3C品类成熟的商品体系、完善的售后保障与长期积累的用户信任,在第三季度占据了线上整体市场销量的73.3%和线上线下全渠道销量的42.1%。
洛图科技(RUNTO)数据显示,第三季度,主流电商平台上的销量同比下滑20.9%;销额同比下滑13.7%。销量跌幅与大盘基本持平,而销额明显收窄,从而反映出了涨价效应。
更进一步的说,传统的主流电商以目的性选购为主,用户比价充分、价格敏感度更高,因而在终端涨价与需求收缩的双重冲击下承压最为直接,部分需求被延后或转向促销力度更大的渠道。
二、品牌竞争:Apple线上销量下滑45.2%,联想大涨61.7%
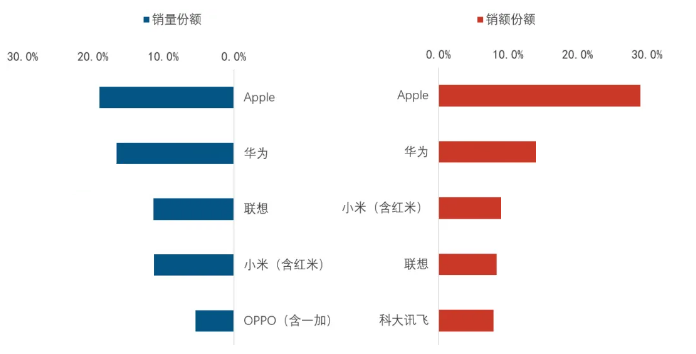
根据洛图科技(RUNTO)线上监测数据,2026年第三季度,在主流电商平台上,Apple、华为、联想、小米(含红米)、OPPO(含一加)位居销量榜单的前五,合计份额为63.9%,较去年同期下降1.4个百分点。
市场集中度虽小幅回落,但头部阵营的内部结构变化显著:Apple份额单季下滑8.5个百分点,其余四家合计补位约7个百分点,市场格局由“一家独大”转向“多强拉锯”。竞争分化成为本季度最鲜明的特征。
2026Q3 中国智能平板市场主流电商平台TOP品牌销售表现
数据来源:洛图科技(RUNTO)主流电商数据,单位:%
Apple仍居当季主流电商的量额首位,但涨价成为了最大拖累。6月底,苹果公司上调了iPad全系列售价,此前尚未充分显现的调价效应,在第三季度得到了完整释放,单季销量同比大幅下滑45.2%,远深于大盘,市场份额同比下滑8.5个百分点,至19.1%。其中,贡献品牌超六成销量的核心机型iPad第11代,均价同比上涨14.2%至3468元。主力走量款的涨价,成为本季度Apple销量承压的核心原因,也放大了价格对需求的压制效果。
华为在线上主流渠道的销量份额为16.6%,位居行业第二,销量同比下降21.9%。面对成本抬升与需求审慎并存的市场环境,华为在第三季度面向存量机型推出鸿蒙焕新版本,通过系统体验与生态能力的延续,为产品线补充热度、稳固用户留存。跌幅与大盘相当,算是稳住了市场地位。
联想以11.4%的线上销量份额位列第三,是头部五强中少数实现逆势增长的厂商之一,销量同比大涨61.7%,量额排名比上半年均提升一个位次。联想今年的策略是依托产品分层布局,在高性能、影音娱乐、AI生产力等细分赛道挖掘增量。这其中,拯救者Y900系列延续了该系列的游戏平板基因,表现突出,品牌内的销量占比达17.6%。
小米(含Redmi)以11.3%的线上销量份额位居第四,销量同比下降12.2%,下滑幅度明显弱于大盘。品牌依托小米高端产品线与Redmi高性价比产品线的分层布局,双品牌形成互补,覆盖不同预算区间的消费群体。其中,小米平板7为本季度品牌核心走量机型,内部销量占比达18.1%。
OPPO(含一加)以5.5%的线上销量份额位居第五,销量同比提升31.4%,增速在头部阵营中仅次于联想。Pad Air5为本季度品牌内部的最畅销机型,销量占比为20.3%。
此外,科大讯飞以7.9%的份额位居线上市场的销额第五。
三、价位分布:主流电商均价上涨9%;3000-3999元销量最大
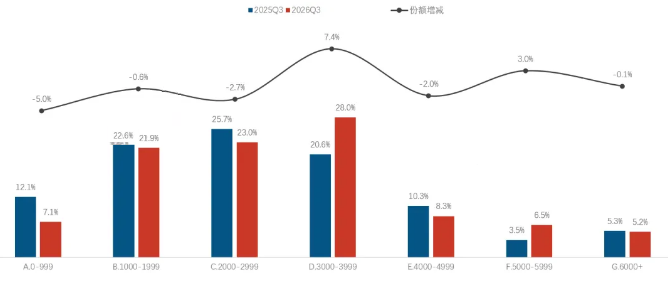
洛图科技(RUNTO)线上监测数据显示,2026年第三季度,智能平板的主流电商均价为3089元,同比上涨9.1%。调价效应在当季集中显现,上半年的“市场交易集中于2000-2999元档位”的态势开始改变,价格中枢向上迁移。
3000-3999元价位段的销量份额达28.0%,同比提升7.4个百分点,这成为了本季度价位结构变化的核心标志。
与之形成鲜明对比的是,0-999元入门价位段的销量占比仅为7.1%,份额同比下滑5.0个百分点,降幅居各档位之首。入门机型的利润空间薄、对元器件成本波动的抵御能力最弱,在成本承压背景下,厂商或调整硬件配置、或上调定价,甚至主动收缩入门产品线供给,削弱了该价位段固有的性价比优势;部分用户则选择提高预算转向更高配置,或直接延后换机,进一步加速了入门档位的出清。
2026Q3 中国智能平板市场主流电商平台价位段销量结构及变化
数据来源:洛图科技(RUNTO)主流电商数据,单位:%
整体来看,成本驱动下的涨价传导仍在延续,“低端市场持续出清、中高价位段销量份额扩容”的结构特征将进一步强化,市场均价水平仍具备上行空间。
四、内存与存储:成本压力下配置结构持续迁移,大内存与大存储份额扩容
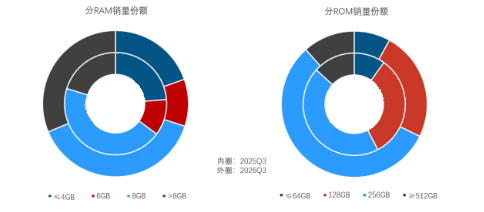
根据洛图科技(RUNTO)线上监测数据,2026年第三季度,8GB RAM依旧是市场最主流的运行内存规格,销量占比达38.7%;8GB以上大内存机型销量份额持续扩张,占比达到31.3%,同比提升11.1个百分点。
机身存储方面,256GB ROM销量占比达56.2%,同比提升11.9个百分点,已稳居绝对主流规格。512GB以上的销量占比为11.6%,同比减少了1.7个百分点。
2026Q3 中国智能平板市场主流电商平台RAM/ROM销量份额
数据来源:洛图科技(RUNTO)主流电商数据,单位:%
作为消费电子大赛道中的与算力、存储强相关的品类,智能平板市场表现出了配置升级和成本约束共存的特征。
一方面,用户对多任务处理、影音娱乐的需求持续提升,端侧AI应用对运行内存的要求也开始显现,带动大内存、大存储版本的接受度不断走高;另一方面,内存、存储资源优先向高附加值算力产品倾斜,消费级终端拿货成本抬升,品牌在配置方案与定价策略上的腾挪空间被压缩。
低端机型受到的冲击最为突出,品牌在规格与定价之间难以兼顾;部分产品通过配置调整或提升应对,性价比优势有所削弱;而大内存、大容量配置升级主要集中在中高端机型,与本季度价位重心向3000-3999元档位迁移的趋势相互印证。换言之,配置升级的动力主要来自产品结构上移与厂商以配置维持性价比感知的策略选择,而非成本端得到了改善。
五、市场预测:全年销量预计下滑20.8%,调整压力将延续至2027年
经历了第三季度涨价效应集中释放之后,行业的下行压力在原有基数回落的基础上进一步叠加了成本上行与需求结构调整的影响。结合历史季度的表现,洛图科技(RUNTO)向下调整了全年销量预测:2026年,中国消费级智能平板市场的全渠道销量将为2582万台,同比下滑20.8%。
接下来,重点需要关注的仍然是材料成本所导致的系列反应。
短期来看,内存、存储供给紧张的格局短期难以缓解,将持续影响智能平板市场的供给节奏、配置方案与价格走向。品牌在机型规格与定价之间的权衡将成为常态。
在需求端,市场存量特征进一步凸显,消费者购机决策更加理性,单纯的换新意愿偏弱,叠加补贴政策边际拉动减弱、让利空间被涨价稀释。企业主被动的将产品布局推向具备大内存、大容量与完善生态配套的中高端机型。因此,此类机型份额将继续有所提升,但仍难以对冲整体需求的收缩。行业内部结构性分化明显。
再向后展望,市场缺少能够拉动增量的普适性需求,端侧AI等新增卖点尚未形成规模化的换机驱动力。在成本高位延续、缺乏现象级新品拉动的环境下,本轮由成本驱动的结构性调整,预计将对2027年市场形成持续约束。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!