
根据洛图科技(RUNTO)数据显示,2026年第三季度,中国大陆显示器市场在线上全渠道平台的零售总量为303万台,同比微降0.5%,与去年同期基本持平,同比变化远好于上半年。预测全年的线上零售总量将达到1244万台,同比降幅为4.3%。
在传统主流电商平台上,AOC、HKC、小米、KTC位列销量TOP4,合计份额为42.8%,同比下滑2个百分点。和上半年格局相比,戴尔挤进销量前十,华为退出。HKC销额超越ROG,飞利浦跻身销额前十,三星退出。
在统一口径下,电竞品类的销量渗透率为65%,双模产品的销量同比增幅近50%,OLED和Mini LED产品的销量同比分别增长了86%和22%。
根据洛图科技(RUNTO)最新发布的《中国大陆显示器线上零售市场月度追踪(China Monitor online Retail Market Monthly Tracker)》报告显示,2026年第三季度,中国大陆显示器市场在线上全渠道平台的零售总量为303万台,同比微降0.5%,与去年同期基本持平。
相较于上半年9.8%的降速,再结合第二季度的缓和,第三季度相当于是逐渐企稳了。事实上,去年下半年,受国补退坡的影响,市场规模的基数相对较低。此外,便携、高刷、双模等细分市场在当季的带动,一定程度上对冲了由存储芯片成本高位运行导致的DIY主机售价上涨,对配套显示器销售的连带影响。
一、渠道结构:主流电商量跌额涨,新型电商销量大涨3成
根据洛图科技(RUNTO)线上数据显示,2026年第三季度,以京东、天猫等为代表的传统主流电商的销量占到整体线上市场的86%,为261万台,同比下降4.3%,环比下跌6.4%。不过,受益于价格中枢的上移,销额同比逆势上涨1.8%,达到26.1亿元,展现出极强的价值韧性。
与之形成对比的是,以抖音、快手、拼多多为代表的新兴电商渠道保持增长,第三季度销量占比为14%,销量同比大幅增长32.4%,成为拉回整体市场仅微降0.5%的核心支撑力量。
基于传统主流电商平台的绝对规模优势和销售规范性,本文接下来主要分析在这一公开零售渠道下的中国大陆显示器市场的发展现状。
2025-2026Q3 中国显示器线上市场季度销量
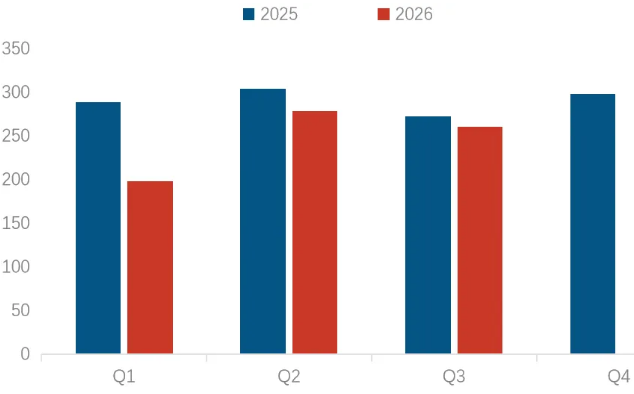
数据来源:洛图科技(RUNTO)线上监测数据,单位:万台
从市场需求来看,PC整机与DIY装机市场长期处于存量周期,用户显示器换机周期拉长,普通家用、入门办公换新意愿偏弱。好在暑期、开学季带动电竞、学生装机需求在第三季度实现了阶段性释放,高刷、双模等升级机型起到了支撑。
二、价格分布:均价上涨6.4%,2000+元区间销量大幅增长
根据洛图科技(RUNTO)线上监测数据显示,2026年第三季度,中国显示器线上市场均价为1001元,同比上涨6.4%。此前持续的价格下行周期宣告终结,进入合理修复通道。
洛图科技(RUNT)认为,本轮价格回升主要由两大因素共同驱动:一是驱动IC的涨价以及面板价格的波动共同抬升整机成本,进而使得同规格的显示器产品售价上涨。此外,显示器配套主机的售价大幅跳涨,亦助长了显示器品牌针对部分机型的调价底气。
二是市场的产品结构显著升级,进一步拉高了整体均价水平。本季度,线上市场呈现一定的结构性分化:价格区间越高,销量同比增速越强;低价市场持续收缩,同时,中高端价位段升级需求集中释放。
千元以下仍是市场绝对的基本盘,收获了市场约73%的销量。产品以入门办公、入门电竞机型为主。受部分品牌收缩低毛利入门产品供给或价格跳涨的影响,该价位段的销量同比下滑8%,市场份额同比回落3个百分点。
2000元以上各高端价格带销量全部实现正增长。尽管其销量占比不高,约为8%,但具备更高的销售额与利润贡献,是市场销额逆势增长的主要驱动力。
2026Q3 中国显示器线上市场价格段销量份额
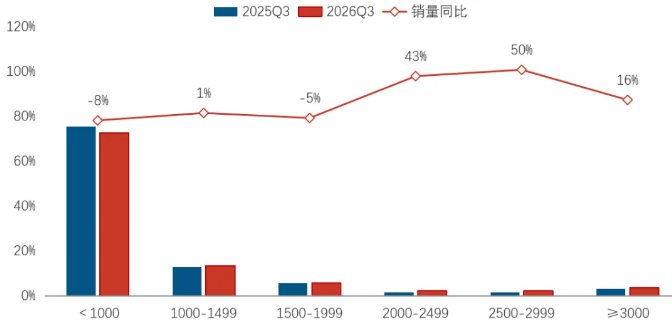
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
事实上,价格分布结构的改善正反映了消费端用户的心态变化。越来越多的用户在消费环节更倾向于跳过基础款,一步到位采购中高端机型,减少频繁换机,满足对色准、HDR画质、大屏沉浸体验的诉求。这就使得即便整体大盘规模承压,高端产品线仍然拥有着较强的抗跌韧性。
三、品牌竞争:市场集中度下滑;HKC销额超越ROG,华为和三星退出前十
品牌格局延续龙头稳固、腰部分流、跨界渗透的特征。根据洛图科技(RUNTO)线上监测数据显示,第三季度,销量TOP4品牌的合计份额为42.8%,同比下滑2个百分点,不过比上半年水平提高了3个百分点。
AOC以16.3%的销量份额蝉联线上市场的冠军,同时也领跑销额榜单。作为行业全场景布局的代表,AOC凭借全价位产品矩阵兼顾基础市场与高端技术赛道,抗周期能力突出。
HKC位居线上市场的销量第二名,市场份额为10.4%。HKC既在千元内主流电竞价位筑牢成本壁垒,又向上布局Mini LED、超高刷等高端产品线;在第三季度的销额维度上超越了ROG,以8%的份额来到第二名。
小米的销量份额约为8.5%,位居当季第三,比上半年水平提高了约1个百分点。其以Mini LED、高色准产品为抓手,依托IoT生态流量正在中高端市场快速起量。
KTC聚焦高性价比高刷电竞产品,承接预算敏感型DIY用户,以7.6%的销量份额位居第四名。
在高端赛道方面,ROG凭借OLED旗舰产品维持高溢价,销额表现优于销量,但相比上半年,销额排名退后1个位次;泰坦军团、蚂蚁电竞等垂直电竞品牌持续深耕细分用户。TCL、海信等电视系品牌跨界切入显示器赛道,依托背光与画质调校能力在Mini LED赛道抢占份额。
2026Q3 中国显示器线上市场TOP品牌销售份额
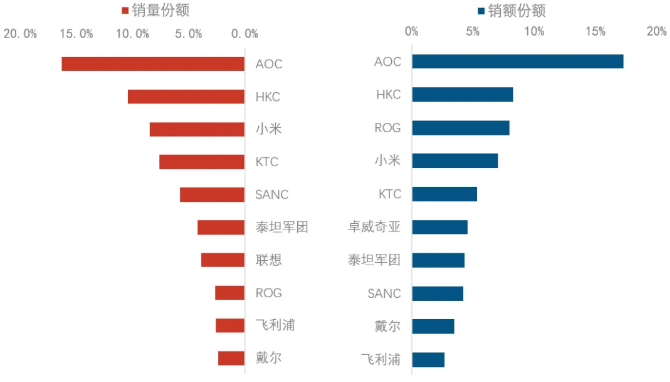
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
约40%的CR4市场集中度,说明中国显示器市场呈现了一定的寡头雏形,但仍有充分的二线玩家的空间。头部品牌难以覆盖全部的细分市场,垂直电竞品牌与跨界玩家凭借差异化规格和场景定位正在分流一些份额。
整体上来看,外资品牌正在主被动的收缩资源,市场份额陆续被国产品牌获得。但在第三季度,和上半年相比的品牌变动细节体现为:戴尔挤进销量前十,华为退出。HKC销额超越ROG,飞利浦跻身销额前十,三星退出。
此外,洛图科技(RUNTO)认为,在存量甚至是减量竞争的中国市场,以及附加值相对较低、无软件内容收入、功能定位明确的显示器品类上,供应链整合及关联的成本管控能力是最有优先的竞争力,因此可以解释大众显示器多为工厂品牌。在此之外的市场竞争,则需要厂商明确差异化技术路线或者场景化应用的品牌标签,方有机会收获市场空间。
四、产品趋势:结构升级;双模同比增长50%,OLED增长86%
根据洛图科技(RUNTO)线上监测数据显示,第三季度,电竞品类在中国显示器线上市场的渗透率为65%。
支持高分辨率办公、高刷新率电竞一键切换的双模显示器,凭借跨场景适配优势快速放量,在本季度的销量渗透率达4.5%,同比增幅近50%,用以承接办公与游戏两用需求。
此外,在高端显示技术方面,OLED、Mini LED的产品销量同比分别增长了86%和22%。
五、后市展望:全年销量降幅预计收窄至4.3%,延续“大盘承压、结构升级”的核心主线
根据洛图科技(RUNTO)之前发布的数据显示,2026年上半年,中国显示器零售市场在线上全渠道平台的总销量为579万台,同比下降9.8%。
结合第三季度的数据,以及第四季度的当前表现,预测2026全年中国显示器市场在线上全渠道平台的零售量将达到1244万台,同比降幅收窄至4.3%。全年仍然延续“大盘承压、结构升级”的核心主线。
展望2027年,国内显示器市场将继续处在深度竞争阶段,成本端的压力犹在,大盘规模有望持平或小幅回升。
在显示面板方面,OLED、Mini LED在供应趋于稳定甚至过剩的前提下,价格将进一步下探。特别是OLED显示,在IT用OLED面板即将大规模量产之前,市场教育和渗透将提前铺垫。
在产品性能方面,双模高刷、高色准、AI护眼、会议辅助等场景化功能,将成为接下来的差异化卖点。特别的,场景能力是为数不多的能够和价格能力抗衡的竞争手段。能够精准匹配特定用户群体需求的产品,更易实现突围。
此外,在品牌竞争方面,工厂品牌的领先、外资品牌的退出、电视/消费电子品牌的进入、电竞/场景品牌的粘性将共同构成接下来两三年中国显示器市场品牌格局的演变趋势。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!