
2026年11月,京东方、TCL华星、天马、维信诺四家国内面板厂同时向安卓手机品牌送测阔直板屏幕的消息,在供应链端激起的涟漪远大于终端市场对这个品类的认知。阔直板是由华为在2026年9月率先量产的横向加宽直板形态,屏幕比例从主流的20:9拉回16:9附近,在直板机身内塞入接近折叠屏展开态的横向视野。它在终端侧仍是一个百万台量级的“小众类”,但在面板侧,它正在被当作一个不能缺席的卡位战场来对待。
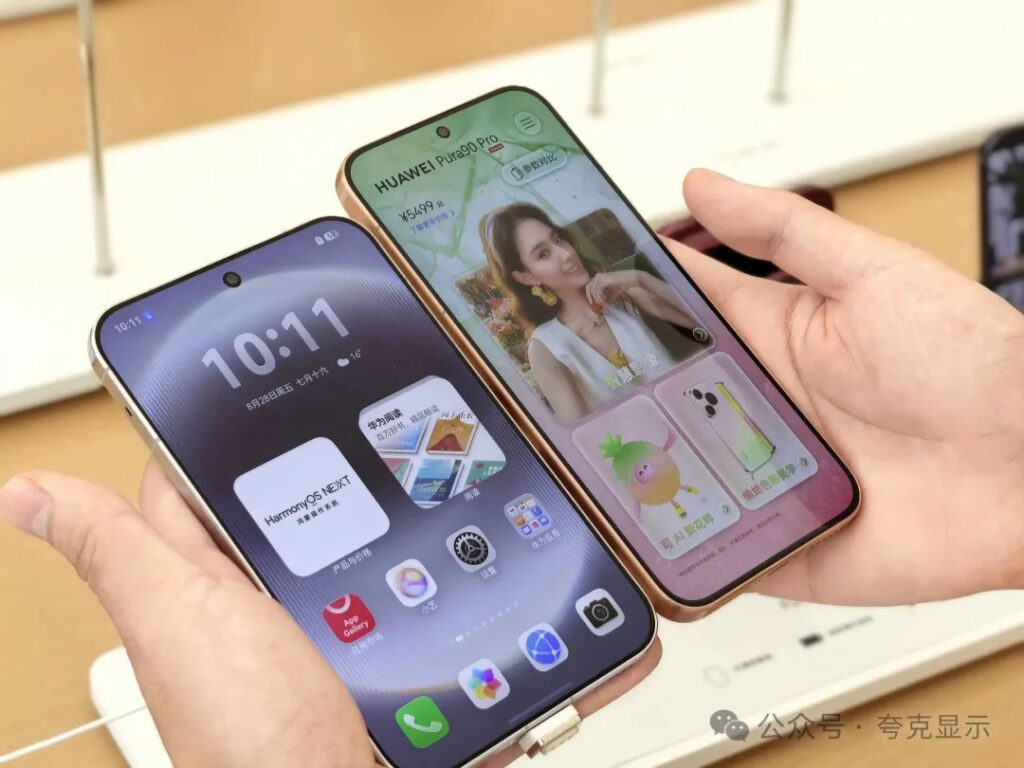
一个年出货量充其量数百万台的新形态,何以让四家面板厂同时下场?答案不在阔直板本身的规模,而在于它所嵌入的那条更大的结构性曲线以及面板厂商在柔性OLED产能争夺战中“用低增量成本换取高产品溢价”的商业逻辑。
一、华为完成了“需求验证”,但验证的边界需要被精确划定
阔直板的市场合法性由华为一手建立。Pura X View于2026年9月7日开售,首销当日销量超过18万台,第5天突破30万台,首周激活约28.2万台,上市66天全渠道累计激活量突破100万台,成为2026年下半年唯一达成单品百万激活的国产旗舰。更具信号意义的是用户结构:渠道数据显示,Pura X View购机用户中约30%来自苹果,且以iPhone Pro Max系列的高端用户为主。这意味着阔直板截取的不是低价市场的边缘需求,而是高端存量用户对“形态差异化”的真实付费意愿。
但必须同时看到这条验证曲线的上界。截至2026年第42周,Pura X View累计销量约65.23万台,渠道口径阔直板累计出货突破84万台。即便到11月激活量破百万,这一品类在华为内部的总盘子仍然有限:华为阔家族累计出货约405万台,其中阔折叠贡献321万台,阔直板仅约84万台。阔直板在华为体系内的角色,更接近阔折叠的“去铰链化延伸”,而非一个独立的大众品类。它验证的是“有人愿意为一块更宽的直板屏付溢价”,而不是“阔直板将成为直板机的主流替代”。
二、面板厂商的真正驱动力:柔性OLED的结构性挤压与阔直板的“产能出口”价值
理解四家面板厂争相送测的行为,需要先看智能手机面板市场正在发生的技术路线换挡。第三方市调机构数据显示,2026年上半年柔性OLED出货3.5亿片,同比增长15.6%,是全显示技术赛道增速最高的品类;同期刚性OLED出货同比下滑33.3%,LTPS LCD同比暴跌47.0%,出货量仅剩2550万片,占整体面板出货比例已不足2.3%。LTPS LCD在智能手机面板中的生存空间正被AMOLED系统性挤压,TrendForce预估其占比将从4.4%进一步萎缩至2.5%。
在这一背景下,阔直板对面板厂的核心价值不在于“量”,而在于“质”。阔直板不需要新建产线:面板厂可以将现成的20:9柔性OLED产线快速调整为16:9.5或16:10的定制切割方案,增量资本开支极低,却能获得高于常规比例屏幕的产品溢价。京东方2026年中报归母净利润52.48亿元,同比大增61.62%,柔性屏放量被列为其盈利改善的主因,阔比例定制面板正是其中附加值最高的增量之一。在柔性OLED产能整体“吃饱”但盈利压力仍存的阶段,阔直板提供的是一个低边际成本、高单位溢价的产能出口——它的战略意义不在于吃掉多少片产能,而在于改善每一片产能的利润结构。
此外,阔直板在技术门槛上构成了对折叠屏的“降维”:它砍掉了铰链和UTG超薄玻璃两项折叠屏最昂贵的专属部件,BOM成本比同尺寸折叠屏低约197.5美元。这意味着面板厂不需要等待折叠屏供应链的成熟与降本,就能以更低的系统复杂度向手机品牌交付一种“接近阔屏体验”的面板方案。对于在折叠屏面板供应中处于追赶位置的厂商而言,阔直板是一条绕开铰链和UTG壁垒、直接切入阔形态面板赛道的捷径。
三、四家送测的竞争含义:从“单一客户定制”到“安卓阵营的集体采购窗口”
京东方、华星、天马、维信诺同时送测,其信号不在于“又多了一个面板品类”,而在于阔直板的采购模式正在从华为的单一品牌定制,转向安卓头部品牌的集体采购窗口。据供应链信息,国产TOP5手机厂商均已完成阔直板机型立项,OPPO大概率成为安卓阵营首发品牌,荣耀紧随其后,vivo和小米的排期落在2027年。安卓厂商在开屏比例上普遍押注16:9,而非华为Pura X View的16:9.5,这一选择本身就带有降低软件适配压力、复用既有内容生态的务实考量。
对面板厂而言,竞争的关键变量不是“谁先送测”,而是谁能在安卓客户的首发机型中锁定主供位置。华为阔直板的面板主供方是京东方,后者具备非标宽比例OLED的量产经验和先发产能。但在安卓阵营的阔直板订单上,这一先发优势并不自动延续:华星在柔性OLED上的产能扩张、天马在中尺寸OLED上的差异化定位、维信诺在宽比例定制上的布局,都使得安卓客户的采购决策存在重新分配的空间。四家同时送测,本质上是在争夺一个尚未被任何一家锁定的增量订单池——它的绝对规模有限,但它是2027年柔性OLED手机面板中少数确定性较高的结构性增量场景。
更重要的是,阔直板的客户结构决定了它的“战略权重”高于其出货量权重。它面向的是6000元档以上的高端直板旗舰价位段,而非中低端走量机型。在这一价位段拿下主供,对面板厂的意义不止于单笔订单的利润,更在于与安卓头部品牌在高端产品线上的绑定关系——这种绑定关系会在后续的LTPO渗透、下一代形态迭代中产生延续性。
四、出货量预测的分歧,恰恰暴露了这个市场的真实性质
关于2027年阔直板的出货量,供应链存在显著分歧。偏保守的行业测算认为全年出货量在400—600万台,主要吸引追求宽屏体验但排斥折叠屏高溢价与折痕痛点的用户。偏乐观的判断则来自博主口径的“千万级”预期,但其本身也承认这一数字“有可能而非已确定”,首年产能爬坡与渠道铺设需要时间。
两种预测的差距本身就是一个分析工具。即便取上限千万级,阔直板在年出货量以十亿计的手机面板大盘中仍然是一个个位数百分比的细分品类。它不可能替代20:9直板机,也不具备折叠屏的形态弹性。但恰恰因为规模有限,面板厂在这个品类上的竞争才更值得关注:当增量总量有限时,竞争的核心就从“分增量”转向“抢存量结构中的高价值节点” 。阔直板面板的单机溢价高于常规直板屏,客户集中于高端旗舰,且不需要大规模新增资本开支——对于面板厂而言,这是一个“值得争、但不必赌”的订单类型:争的是高端客户关系和产线盈利结构,不必赌的是它不会成为压倒性的主流需求。
从这个意义上说,四家面板厂积极送测的行为,不应被解读为对阔直板“将成大气候”的集体押注,而应被理解为柔性OLED竞争进入深水区之后的一次精准卡位:在一个确定性有限但附加值确定的细分场景中,以最低的增量成本占据一个有利的身位。阔直板是一扇窄门,但门后的利润结构和客户关系,比门本身的宽度更重要。
结束语
阔直板的市场叙事容易在两个极端之间摇摆:要么被低估为“华为的一次形态实验”,要么被高估为“直板机的下一个主流”。面板厂商的集体动作提示了第三种判断:阔直板不是一个用出货量来衡量的市场,而是一个用产线盈利结构和客户绑定价值来衡量的市场。京东方、华星、天马、维信诺的争夺,争夺的不是几百万台面板订单的绝对值,而是在柔性OLED吃掉LTPS LCD份额的进程中,谁能在高端直板这一仍具定价权的细分场景里,率先完成从“产能供应商”到“形态方案供应商”的身份转换。窄门之后,才是真正的战场。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!