
2026年9月7日下午至9月10日凌晨,全球智能手机行业迎来了一个极具标志性的历史时刻。华为、小米与苹果三大头部品牌,在短短72小时内接连发布各自的折叠屏旗舰新机。这是折叠屏品类问世七年来,三大巨头首次在同一周期、同一高端赛道、同一万元价格带短兵相接。华为于9月7日下午率先发布第二代三折叠旗舰Mate XT 2非凡大师;小米同日晚间推出首款“中折叠”小米18 Fold;苹果则在北京时间9月10日凌晨压轴登场,正式推出旗下首款折叠屏iPhone Ultra。
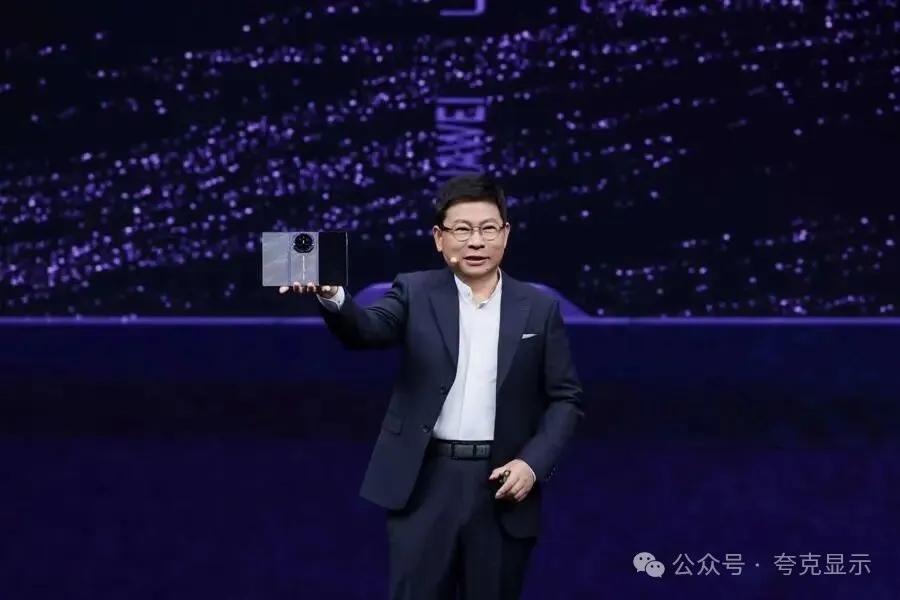
这场“三国杀”绝非偶然,而是智能手机行业存量竞争下的战略选择。直板手机已经太久没有令人兴奋的故事可讲,而折叠屏是为数不多能同时承载技术叙事、品牌溢价与用户想象的突破口。当苹果这条“鲶鱼”终于游入折叠屏的池塘,华为守擂、小米攻擂、苹果踢馆的格局已然成型。
一、系统生态:三张牌,三种打法
如果说折叠屏的硬件是骨架,那么操作系统就是灵魂。三家在系统生态上的路径选择截然不同,而这恰恰决定了它们各自的上限。
华为鸿蒙——自成体系的“生态孤岛”。 Mate XT 2首发搭载HarmonyOS 7正式版。鸿蒙的核心优势在于“一次开发,多端部署”的分布式能力。华为已为Mate X系列折叠屏针对大屏适配、分屏交互、多设备协同进行了深度优化。从Mate X7、X6到MatePad平板、Watch GT 6智能手表,鸿蒙正在编织一张横跨手机、平板、穿戴设备的生态网络。但鸿蒙的短板同样明显——第三方应用生态的丰富度仍是其最大软肋。与安卓百万级应用池相比,鸿蒙原生应用的数量和质量仍有差距。
苹果iOS——迟到的“生态王者”。 苹果为折叠屏iPhone Ultra专门优化了iOS 27系统,支持分屏多任务,并为开发者提供API适配折叠屏布局。但值得注意的是,iPhone Ultra依旧运行原生iOS系统,而非iPadOS,因此无法支持iPad的全量多任务功能,也不能直接运行现有iPadOS应用。苹果的策略是“用iOS的生态惯性拉动折叠屏硬件”——全球数十亿iPhone用户是其最大的底气。苹果将叙事重心放在iOS与iPadOS生态的无缝迁移能力上,试图用强大的软件生态壁垒来弥补硬件入局较晚的劣势。
小米澎湃OS——安卓阵营的“深度定制”。 小米18 Fold首发小米澎湃OS 4。小米MIX Fold 4已实现对“掌上多窗、四应用并行不卡顿”的支持。小米在底层改写上的投入正在显现成效——“不再假装是个安卓套壳,连折叠屏怎么分栏、怎么跨设备拖文件,都自己写底层”。但归根结底,澎湃OS仍基于安卓生态,在生态完整性和开发者号召力上与iOS存在代差。
生态之争的结论并不复杂: 论生态广度,安卓(小米)第一,拥有最庞大的应用池和开发者群体;论生态深度与用户粘性,iOS(苹果)第二,但苹果一旦将iOS的生态优势完整迁移到折叠屏上,后发优势不可小觑;鸿蒙(华为)第三,虽然在多设备协同上独树一帜,但第三方应用生态的短板短期内难以补齐。然而在折叠屏的适配深度上,华为凭借多年折叠屏产品的打磨积累,适配经验最为丰富;苹果首次入局,适配尚需时间验证;小米则处于追赶之中。
二、屏幕供应链:从“卡脖子”到“掰手腕”
屏幕是折叠屏手机最核心、成本最高的零部件。三家的屏幕供应商格局,折射出全球OLED产业链的权力转移。
苹果——三星显示的“独家绑定”。 苹果与三星显示签订了三年独家供货协议,所有折叠iPhone的内屏均由三星供应。三星显示凭借在超薄玻璃(UTG)和柔性OLED领域多年的技术积累,至今仍牢牢把控着折叠屏面板的技术高地。过去三年,三星显示的折叠OLED面板全球供货占比接近60%。苹果选择三星作为独家供应商,本质上是“用钱买时间”——用最高的采购集中度换取最成熟的技术保障。
华为——京东方与维信诺的“国产双核”。 华为自2023年起大力推进元器件国产化,折叠屏面板几乎全部采购京东方。京东方已在成都8.6代AMOLED产线实现量产,设计月产能3.2万片。维信诺则在pTSF+F1材料双突破后加速抢滩折叠屏供应链。更值得关注的是技术追赶的速度:京东方与维信诺已首次实现20微米以下UTG的量产,2026年第四季度出货的面板弯折寿命可达30万至35万次,这将是国产面板首次达到甚至超越三星显示当前一代产品的水平。
小米——TCL华星等“多源采购”。 小米MIX Fold 5同时认证维信诺与三星显示面板,采用双供应商模式以便和两家厂商谈判议价。
从出货量推算OLED屏幕供应格局: 据Counterpoint数据,2026年折叠屏智能手机面板出货量预计将达到约2750万片,同比增长约24%。在面板供应商层面,京东方占比约45%,三星显示约22%,维信诺约16%,TCL华星约13%。但苹果入局后格局生变——2026年所有折叠iPhone内屏均由三星供应,这将使三星显示的份额显著提升。一个有趣的现象是:苹果一家入局,就将改变整个折叠屏面板的供应版图。从品牌采购结构看,2026年苹果的折叠屏面板采购占比预计达29%,一举超越华为。
三、为什么品牌手机厂商扎堆折叠屏?
手机厂商在2026年扎堆折叠屏,背后是四“不得不”的产业逻辑。
第一,大盘萎缩,必须寻找新增长极。 2026年1月至6月,国内市场手机出货量1.33亿部,同比下降5.5%;国产品牌手机出货量1.14亿部,同比下降6.4%。消费者的换机周期已拉长到40多个月。在整体市场持续收缩的背景下,折叠屏是唯一维持正增长的高端品类。
第二,成本上涨,折叠屏是“避风港”。 2025年以来,存储芯片、柔性屏、高精度铰链等关键部件进入价格上行周期。中低端手机售价本就不高,价格一涨消费者很容易不买账;而折叠屏机型本身定位高端,用户对价格波动敏感度更低。折叠屏手机价格高昂,可以在相当程度上消解内存等元器件涨价的压力。
第三,AI与视频化趋势打开了想象空间。 第一手机界研究院院长孙燕飙指出,当前视频化趋势和AI趋势的兴起,使得手机进一步取代平板的可能性大为增加。折叠屏恰恰化解了“手机屏幕不够大、平板不便携”的两难问题。AI可以替代大量人工输入操作,用户购买折叠屏后是否会减少对笔记本和平板的依赖,构成了折叠屏市场空间的根本来源。
第四,抢占高端定价权。 折叠屏能把产品均价拉到万元以上,直接拉高厂商整体营收结构。谁先站稳折叠屏,谁就能在高端市场拿到定价权。
四、关键零部件:供应链的“隐形冠军”与产能瓶颈
折叠屏手机的成本构成与传统直板机有本质区别。柔性屏模组报价通常为1100元至2200元,铰链约350元至1200元,占整机物料成本的一成至两成。部分铰链包含180个以上零件,关键零件的公差要控制在正负0.005毫米。
铰链: 宜安科技是液态金属铰链龙头,同时供应华为Mate XT 2和苹果折叠屏两条产线,国内90%折叠屏液态金属由其供应。东睦股份是华为MIM件最大供应商。苹果折叠屏铰链主轴结构件由宜安科技独家供应。铰链的供应能力直接决定了折叠屏手机的产能上限——三折叠需要两套铰链,工艺复杂度翻倍,良率爬坡难度极大。
UTG超薄玻璃: 苹果iPhone Ultra的UTG由蓝思科技与伯恩光学两家主供。蓝思科技此前已确认二季度末开始批量出货交付。凯盛科技则吃到了华为的独家红利。当苹果千万台备货叠加华为、小米、OPPO、vivo等品牌的折叠屏放量,UTG的渗透率已突破70%。
供应链对出货量的影响显而易见: 苹果首年出货量预测上限仅为600万部,Counterpoint明确指出“苹果折叠屏手机上市初期的产能爬坡预计将更多受制于供应端而非需求端”。华为Mate XT 2三折叠的复杂结构也意味着产能爬坡需要时间。小米18 Fold虽然形态相对简单,但首发自研玄戒O3芯片和国产长鑫LPDDR6内存,芯片产能同样面临考验。
产品质量方面,国产面板的弯折寿命已从早期的10万至15万次提升至30万至35万次。京东方采用18微米以下超薄玻璃后,铰链堆叠结构更紧凑,折叠状态整机厚度可减少约0.4毫米,整机重量减轻8至12克。
五、万元俱乐部的价格博弈
三款折叠屏旗舰的价格梯度清晰,各有各的定价逻辑。
华为Mate XT 2非凡大师定价19999元至29999元:16GB+256GB版19999元,512GB版21999元,1TB版23999元,防窥屏套装24999元,顶配防窥手写笔套装29999元。三折叠意味着两套铰链、三段机身、一块展开后达到10.2英寸的柔性内屏。19999元既是工程价格,也是品牌价格。
小米18 Fold定价10999元至14999元:12GB+256GB版10999元,12GB+512GB版11999元,16GB+512GB版12999元,16GB+1TB LPDDR6版14999元。这是小米首次将手机起售价定到万元以上。小米需要这台产品证明自己能做顶级旗舰,销量反倒未必是第一目标。
苹果iPhone Ultra定价预计1999美元至2999美元,国行预估14999元起。行业测算起售价1999美元(256GB),顶配大容量版本最高可至2999美元。这将成为苹果有史以来定价最高的手机产品。
值得注意的是,折叠屏已经出现价格分层。华为Pura X官方起售价7499元,小米MIX Flip 2上市时为5999元。真正牢牢站在万元以上的,是首发技术最多、形态最复杂的那一批产品。
六、全球折叠屏手机市场格局:苹果入局,三分天下
苹果的入局是2026年折叠屏市场最大的变量。Counterpoint Research预测,2026年全球折叠屏智能手机出货量将同比增长21%。到2026年底,全球折叠屏智能手机累计出货量将突破1亿部。
市场份额方面,三星预计从2025年的40%下滑至32%,仍居首位;苹果入局首年预计占据25%的份额,直接跃居第二;华为预计持有24%。三大品牌合计将垄断超过80%的折叠屏市场。Counterpoint预测苹果2026年折叠屏iPhone出货量最高可达600万部。IDC则更为乐观,预测iPhone Ultra上市首年出货量有望突破1000万部。
在中国市场,华为仍占据绝对主导地位。IDC数据显示,2026年第一季度华为折叠屏手机市场份额高达60%,荣耀以21%位居第二,小米仅占4%。但从全球范围看,苹果的入局将彻底改写竞争版图。
七、终局猜想:从硬件竞赛到生态战争
这场72小时的折叠屏“三国杀”,表面上是三款产品的正面交锋,实则是三种生态路径的终极对决。
折叠屏发展到今天,已经进入参数趋同、认知分化的新阶段。消费者购买高端折叠屏,硬件技术只是基础,真正决定选择的因素越来越倾向于品牌价值、身份标签和场景体验。正如业内分析所指出的,未来竞争焦点预计将从单纯的硬件参数比拼,转向对系统生态、AI能力以及供应链成本的综合考验。
华为的挑战在于:鸿蒙生态能否在折叠屏这个品类上建立起足够的内容壁垒,让用户“进来了就不想走”。苹果的挑战在于:迟到了七年的折叠屏产品,能否用iOS的生态惯性快速攻城略地。小米的挑战在于:在安卓阵营内部,如何在华为、三星的夹击下找到属于自己的折叠屏用户群。
可以预见的是,这场“三国杀”不会有速战速决的赢家。折叠屏手机目前仅占整体智能手机市场约2%的份额——这意味着品类本身还有广阔的增长空间,也意味着真正的决战远未到来。当折叠屏从小众创新机型迭代为高端旗舰市场的核心主力产品,技术创新、用户体验与生态服务将成为品牌突围的核心关键。
2026年9月的这72小时,注定将被载入智能手机史册。这不是终点,而是折叠屏从“尝鲜”走向“主流”的真正起点。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!