
9月22日,北京,京东方IPC 2026现场,超过5000名参会嘉宾共同见证了京东方全球创新伙伴大会走过的第十个年头。场地规模、嘉宾阵容、参会人数、首发产品数量、展区面积等维度均创历史新高。
但这场主题为“屏之物联 光筑未来”的盛会上,更值得关注的,是台下面孔的变化。今年来到现场的产业链企业,多来自光电融合相关产业。
二十年的时间,京东方把一块屏做到全球第一,如今,京东方围绕光电融合,积极布局玻璃基封装载板、钙钛矿光伏、光互连等创新业务。当京东方的产业新叙事开始转向光,未来二十年的路如何走?今年的IPC上,京东方尝试给出答案。
会议期间,京东方董事长陈炎顺接受媒体采访,围绕战略升维、企业发展和产业链带动等行业关注的话题进行了交流和分享。
转型之路也是融合之路
显示行业是一个周期性波动很强的行业,当一项业务做到全球第一、逼近行业天花板时,如果不进行战略升维,便会遭遇发展瓶颈。人工智能的兴起,恰好为显示的融合升维创造了条件。
AI让屏从单纯的显示工具升级为智能交互的入口,为显示打开了千行百业的细分市场;同时,算力与数据的暴涨让传统芯片架构和信息传输逼近极限,光进铜退成为趋势——这两点,恰恰都落在光电融合的能力范围之内。
上述内容,构成了京东方押注“光电融合”的时代背景。
回顾过去二十年,京东方经历的几次企业定位升维,每一次都是顺势而为,本质上也是走向融合发展之路。
2003年进入显示领域时,京东方把自己定义为“显示技术产品和服务的提供商”;2016年开启物联网转型,定位变为“为信息交互和人类健康提供智慧端口产品和专业服务”,核心是 “把屏与不同形态、不同领域融合”。
而面对智能时代的到来,京东方的定位再次升维——“以光电融合技术推动万物智联”。
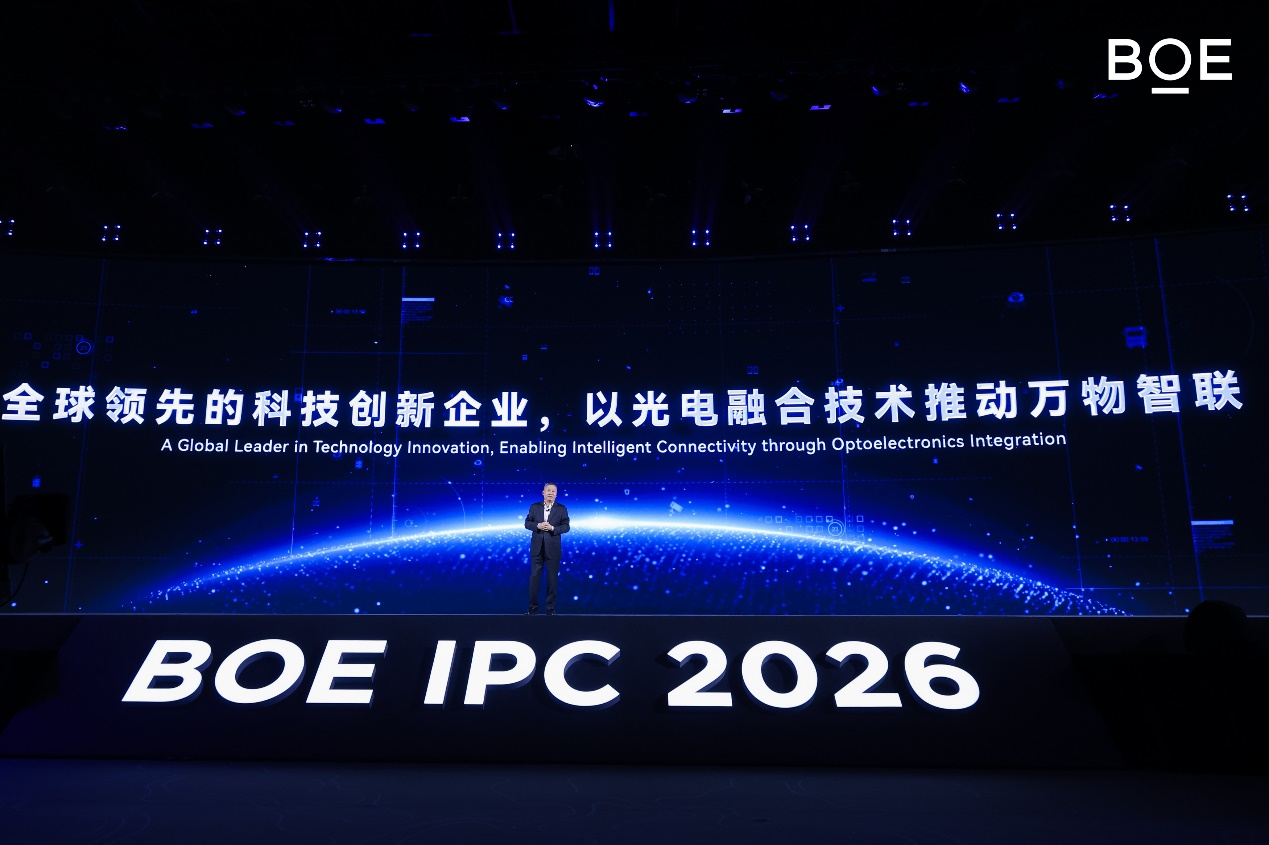
“未来竞争的关键不在于光电的简单转化,而在于在统一系统和平台上,把光和电的协同优势发挥到极致。”陈炎顺说。
在陈炎顺看来,京东方的整个发展史就是一部光电融合史:从最早的电子管,到显示把电变成光,再到玻璃基技术把光转化为电,“京东方一直在打磨对光和电的调控能力”。而进入AI时代,京东方将优势向AI所赋能的领域拓展,于是有了玻璃基钙钛矿器件、玻璃基封装载板以及短距离光互连等产品,仍然是光和电的协同。
“第N曲线”的本质是传承创新发展
支撑京东方向光电融合之路跃迁的,是其2024年IPC上首次提出、此后连续两年迭代的“第N曲线”理论。
基于在显示领域的多年实践,京东方发现,每一代显示产品的边际效益走势几乎一致:大约每3到5年经历一轮“N字形”周期——向上靠技术进步和规模扩张确立行业地位,向下在周期波动或技术瓶颈中以创新蓄力,再向上完成战略升维。
“从向上到向下再到再向上,本质上就是传承、创新、发展。”陈炎顺说。
而多条曲线能否同时成立,取决于企业是否有“同根同源”的核心能力,从而打破空间和时间的限制,使多条曲线互为支撑、交叠成长,这也是“第N曲线”的“生态性”体现。
在陈炎顺看来,京东方的底气,在于二十多年沉淀积累下的三大核心优势和能力:显示技术、玻璃基加工工艺、大规模集成智能制造。
目前,京东方LCD产品出货量已连续8年稳居全球第一,五大主流市场及众多细分市场领域全球第一;柔性AMOLED出货量全球第二;在创新业务方面,整体规模已经突破600亿元,在超过20个创新显示领域,实现了出货量全球第一。
在玻璃基加工工艺方面,京东方的优势,在于把“又大、又脆、又要微米级精度”的玻璃加工做成规模化工业。目前,京东方完成了小批量中试线的建设,产品在多个消费场景实现出货;玻璃基封装载板,我们的试验线也实现了全工艺通线,正在和客户联合开发产品。而玻璃基加工工艺,恰恰是AI时代先进封装的关键所在,京东方拥有进入算力赛道的入场券。
在大规模集成智能制造方面,一系列的荣誉则是最好的证明。2025年9月,京东方在显示业内率先发布并落地“京东方AI工厂”;其在福州的8.5代线2022年曾入选世界经济论坛“灯塔工厂”名单,成为中国大陆首家,也是当时唯一入选的显示企业。因此,对京东方而言,制造不只是成本环节,也是可以持续进化的核心竞争力。
光电融合,不是盲目扩张
以“屏之物联”发展战略为指引,依托“第N曲线”理论指导新业务开拓,将三大核心能力向外延伸复用,为京东方“光电融合”的战略升维之路奠定了坚实基础。
因此,京东方在光电融合领域开展布局,实现战略升维,并非跨界式的盲目扩张,而是在守住显示主业稳健发展的前提下顺势而为,主动把握AI时代的变革机遇,把成熟的薄膜工艺、大尺寸玻璃处理、大批量制造能力迁移到新兴赛道,持续推动“第N曲线”业务快速形成新增长极,为企业培育长期新增长动能。
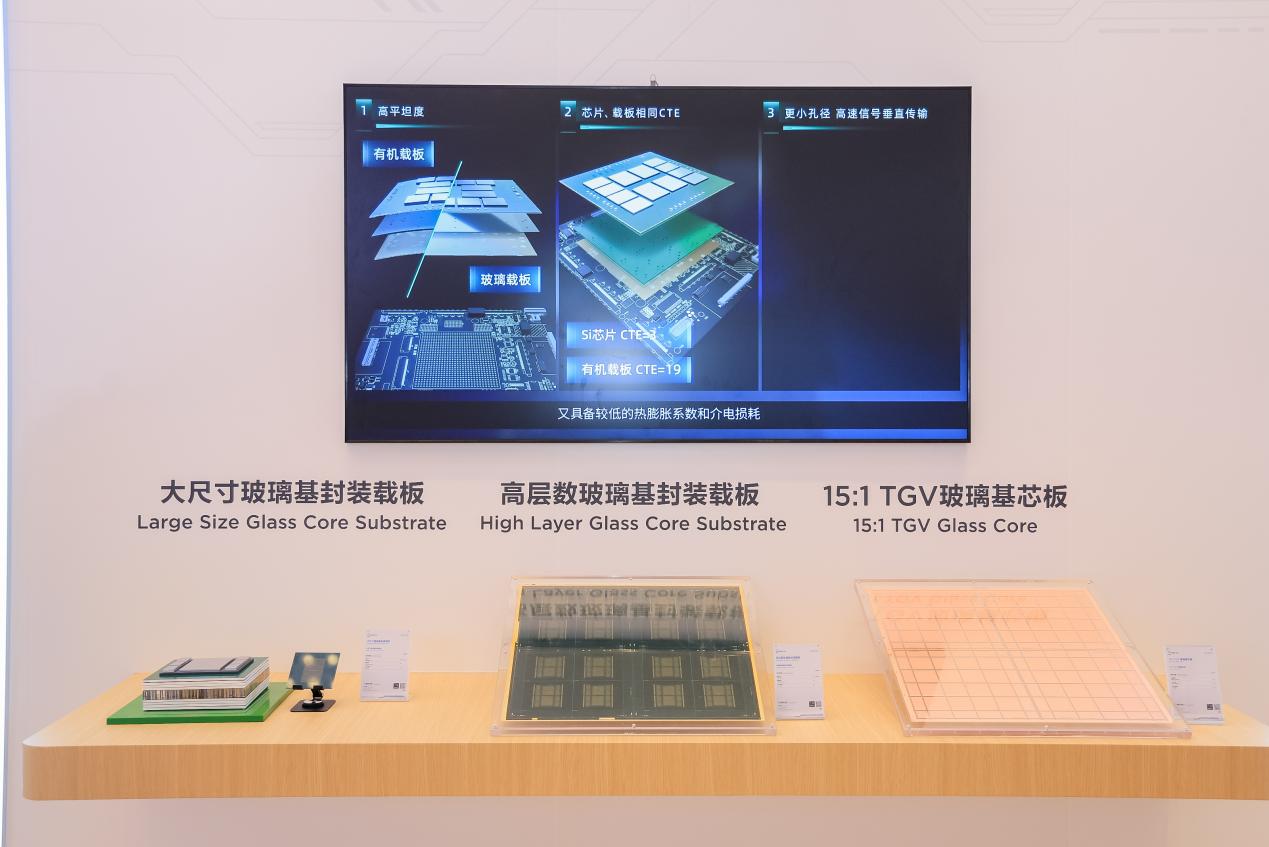
在玻璃基封装载板领域,这也是显示领域和资本市场都高度关注的赛道,陈炎顺对底层逻辑的阐述颇为直白:随着AI算力和数据量越来越大,传统有机基板会面临发热、翘曲等固有难题,而玻璃是无机物,导热快、不翘曲,还能把面积做大——未来先进封装的底板,玻璃是关键。
据了解,京东方拥有玻璃基封装载板制造的完整工艺能力,已在TGV开孔、深孔填铜、增层布线等核心制程上实现技术突破,是全球少数能够实现玻璃基封装载板全线打通的企业,设计月产能1000片的板级玻璃基封装载板试验线已于2026上半年实现全自动化设备通线,已产出大尺寸高层数玻璃基封装载板样品并送样。
在钙钛矿光伏领域,京东方已构建从实验室到中试线的全工艺流程研发平台,截至2025年,组件效率实现四项世界纪录:手套箱小尺寸刚性电池稳态效率 27.61%、中试线大尺寸刚性组件全面积稳态效率 20.11%、实验线柔性组件稳态效率 21.39%、中试线大尺寸柔性组件全面积稳态效率 16.6%;同时,京东方积极推动建筑光伏一体化、车载光伏、弱光发电等场景落地。据陈炎顺透露,目前相关产品已实现在消费品领域的落地和出货。
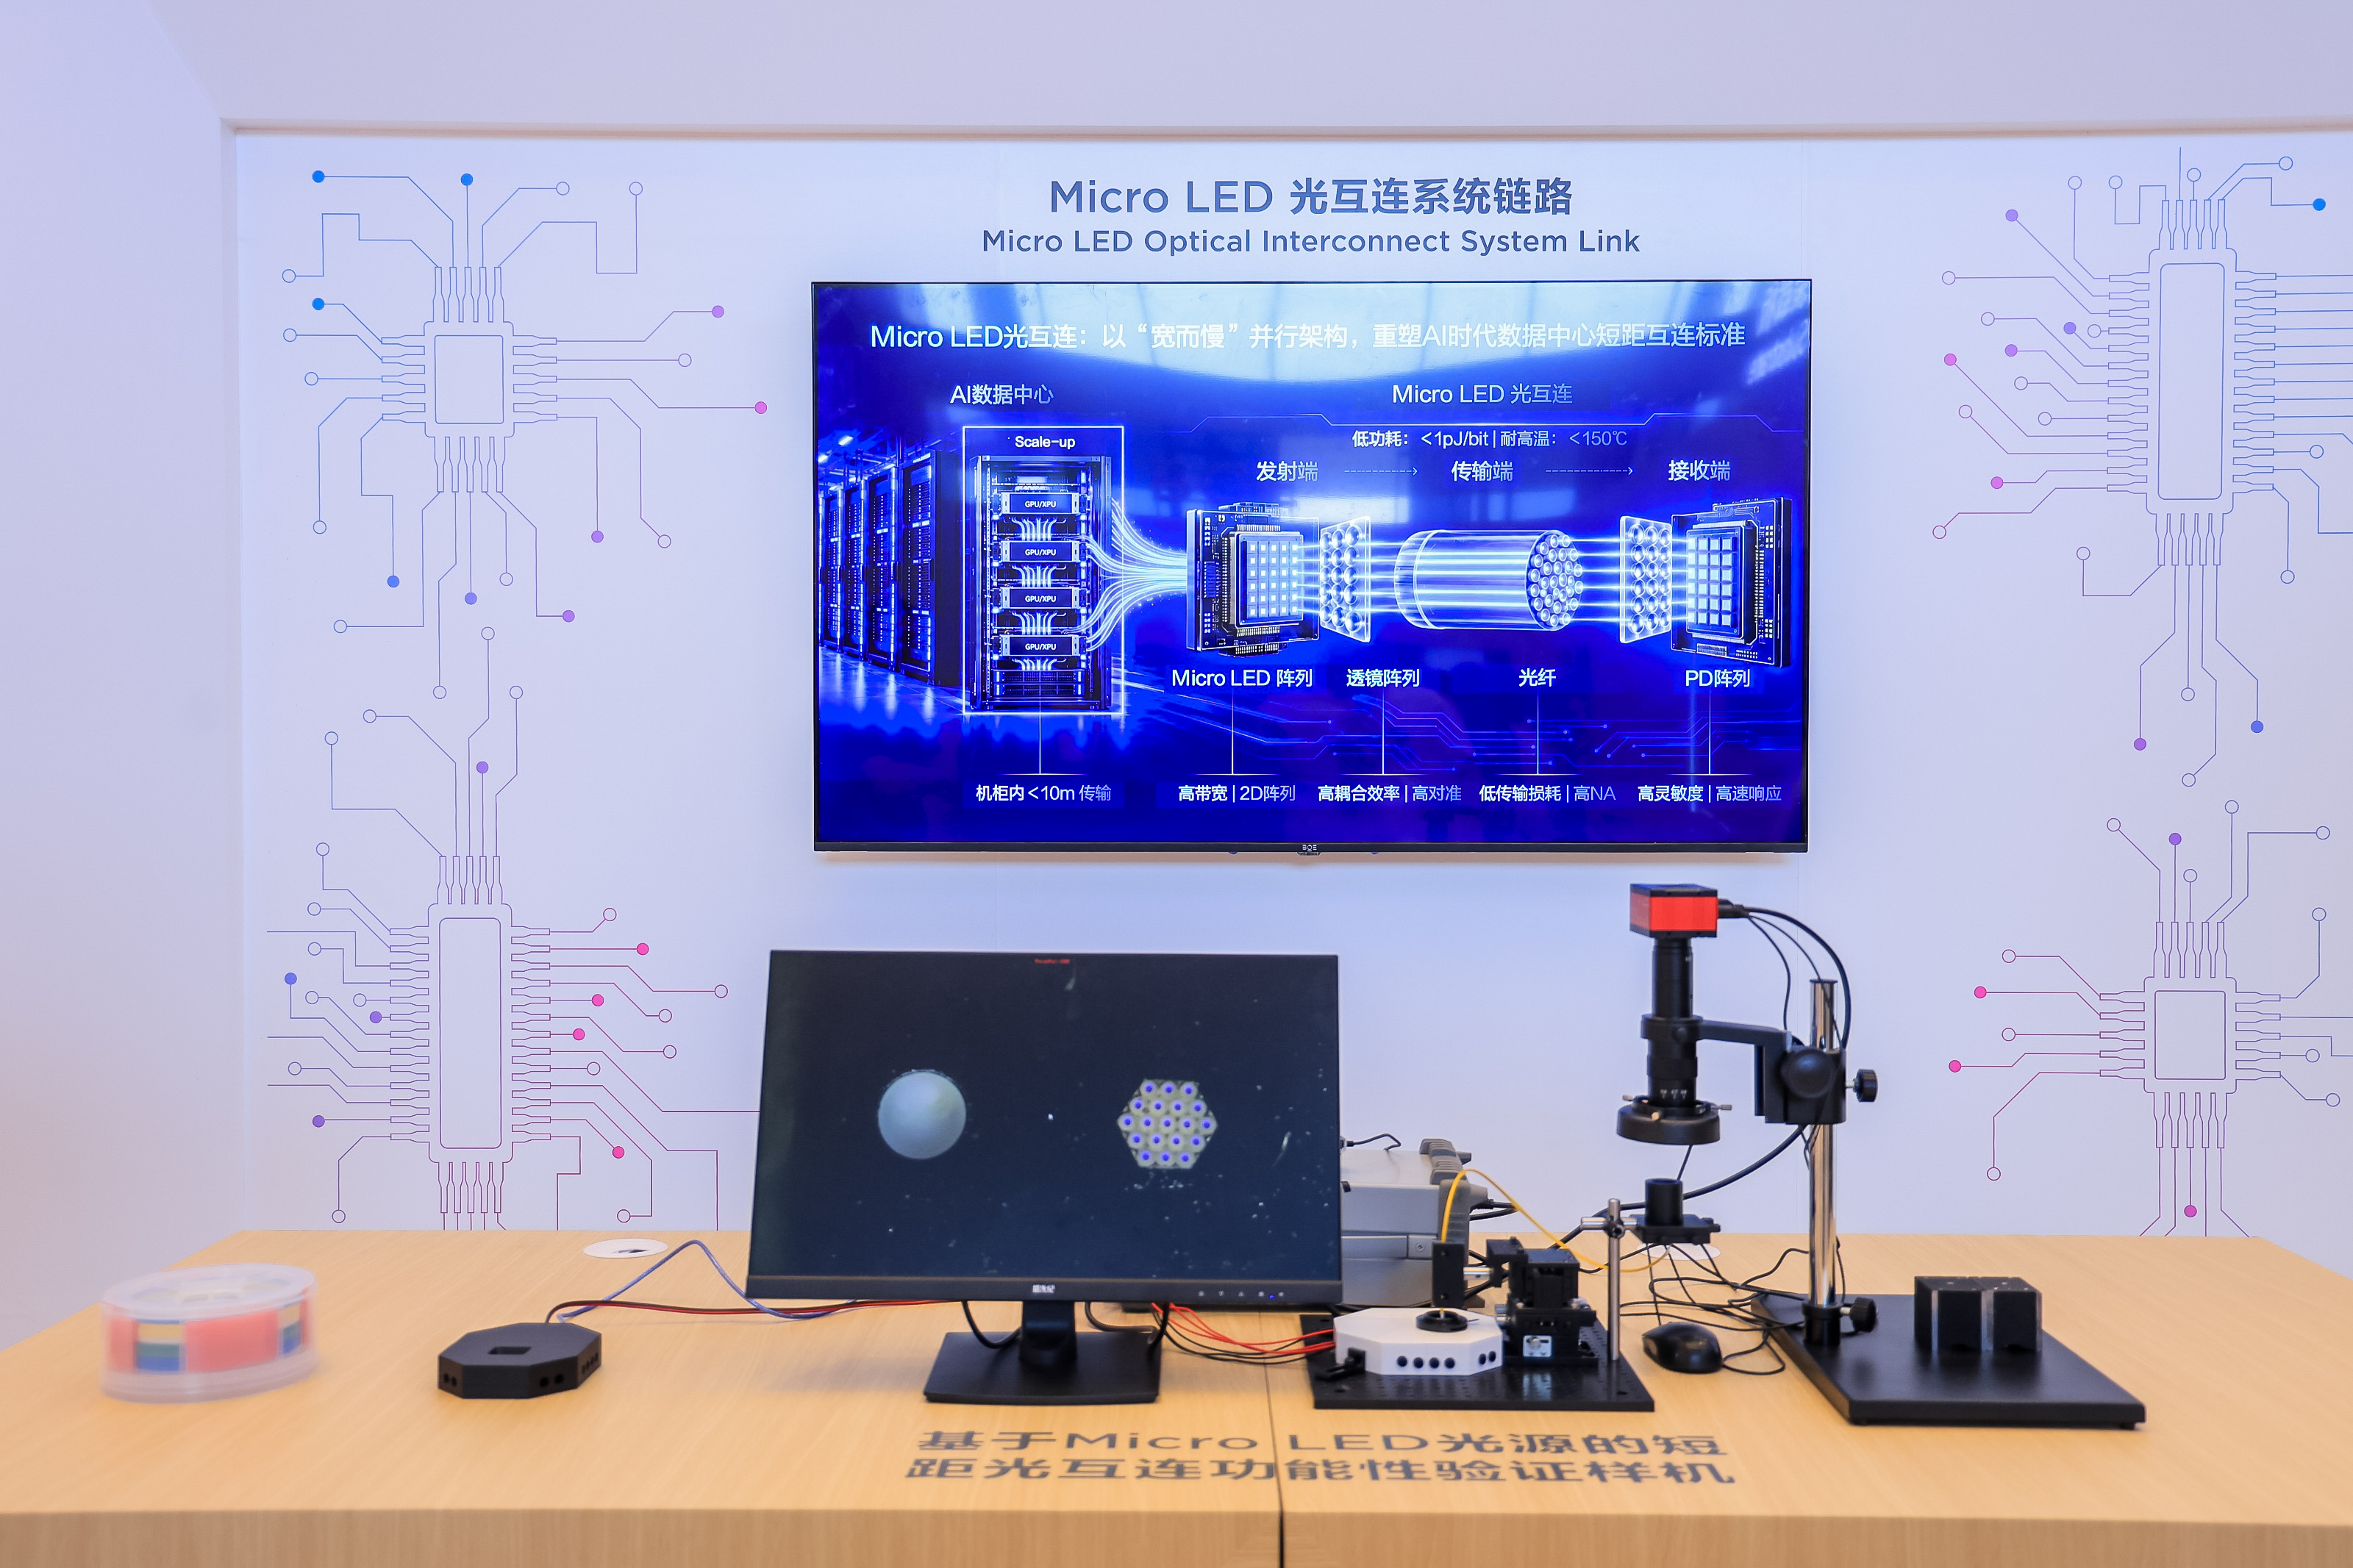
在短距离光互连领域,京东方成立Micro LED光互连系统及玻璃载板CPO技术攻关项目组,和生态伙伴进行前瞻技术预研,加快技术攻关。
“上述三个方面代表京东方未来在光电融合的技术创新方向会再上一个台阶。但京东方未来的发展,一定是不忘本,要将自身的核心技术优势,延伸至未来的领域实现赋能。”陈炎顺强调。
补短板、促开放,引领行业健康发展
在实现自身战略升维的基础上,京东方如何带领行业一起升维?站在产能占全球28%、市场份额近30%的“龙头”位置上,陈炎顺谈得最多的是产业生态健康。
一是破内卷。陈炎顺强调,行业要靠技术和价值取胜,而不是通过价格战来拼杀。当前LCD总体已经基本实现健康稳定的发展,但OLED领域内卷依然严重。未来5年,京东方在显示领域,除了做好与AI深度融合之外,引导行业健康发展也是重点工作之一。
二是带动提升基础技术。陈炎顺指出,基础产业面临“冷板凳”的问题,基础材料、器件、装备的研发周期长、市场规模小,民营企业投入意愿不足。京东方作为龙头企业,有责任有义务去推动产业链上下游,提升基础技术的产业竞争力并促进行业健康稳定发展。
据了解,京东方每年将7%左右的营收投入研发,其中1.5%用于先进和基础技术。在京东方等企业推动下,行业竞争从单纯硬件参数内卷,转向“更真实、更高端、更绿色、更时尚”的用户价值导向竞争。“但还远远不够,有很长的路要走”,陈炎顺强调。
第三,构建开放产业生态。京东方坚持产品开放、技术能力开放、应用场景开放合作,核心目的就是与产业伙伴共享机遇、共创价值。京东方希望通过与全球产业链伙伴深度合作,共同构建“Powered By BOE”产业生态,引领行业从价格竞争走向价值共生。
陈炎顺提及的三个方向,指向同一个判断:产业的升级,从来不是链主一家的独角戏。从反内卷的自律,到“冷板凳”上的坚持,再到向全球伙伴敞开的技术与场景,京东方试图证明的是——中国显示产业走过了“做大”的阶段,如今要学会的功课,是“共荣”与“共创”下的“做强”。
结语
二十年前的京东方,用一块屏回答了“中国能不能造出自己的液晶面板”;二十年后的今天,它试图用光与电的协同,回答“中国企业能不能参与定义下一个智能时代”的命题。
从显示为王到光电共生,京东方用二十年完成三次自我刷新,又用一份二十年路线图押注下一个时代。赌注很大,但正如陈炎顺所言,“不忘本”的底气,来自把每一代能力都做扎实。
光筑未来,未来已来。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!