
2026年秋天,两起看似无关的“开裂”事件几乎同时浮出水面:苹果首款折叠屏iPhone Duo的内屏在用户手中沿铰链方向自发开裂,京东方成都B16产线的玻璃基板在设备腔体内反复碎裂。前者被舆论迅速贴上“品控事故”的标签,后者则被部分中文报道简化为“京东方又出事了”。但如果把两条叙事线并置,一个更冷静的判断浮出水面:这两起事件共享同一种结构性逻辑——当OLED从刚性平面走向折叠与高世代大尺寸,面板制造的“机械容差”被压缩到近乎为零,任何上游工艺环节的微小偏差,都会在终端形态上被折叠应力或大面积薄型化放大为肉眼可见的失效。
苹果与京东方,一个在终端侧承受折叠形态的工程极限,一个在制造侧追赶高世代产线的量产成熟度。它们面对的不是同一道题,但解题的难度来自同一个方向。
一、iPhone Duo裂屏:三星独家供应下的“铰链—屏幕耦合失效”
先把供应链事实厘清。iPhone Duo的柔性折叠内屏由三星显示独家供应,双方签署了为期三年的独家供货协议,7.8英寸内屏单片报价高达250美元,约为普通iPhone OLED面板的2.5至3倍,也是整机除芯片外最贵的单一元器件。LG Display尚未量产折叠OLED,京东方虽已为华为供应折叠产品,但苹果认为其面板未达要求,且对其供货可靠性存有疑虑。首批iPhone Duo的折叠面板订单中,不存在“京东方供应”的成分。
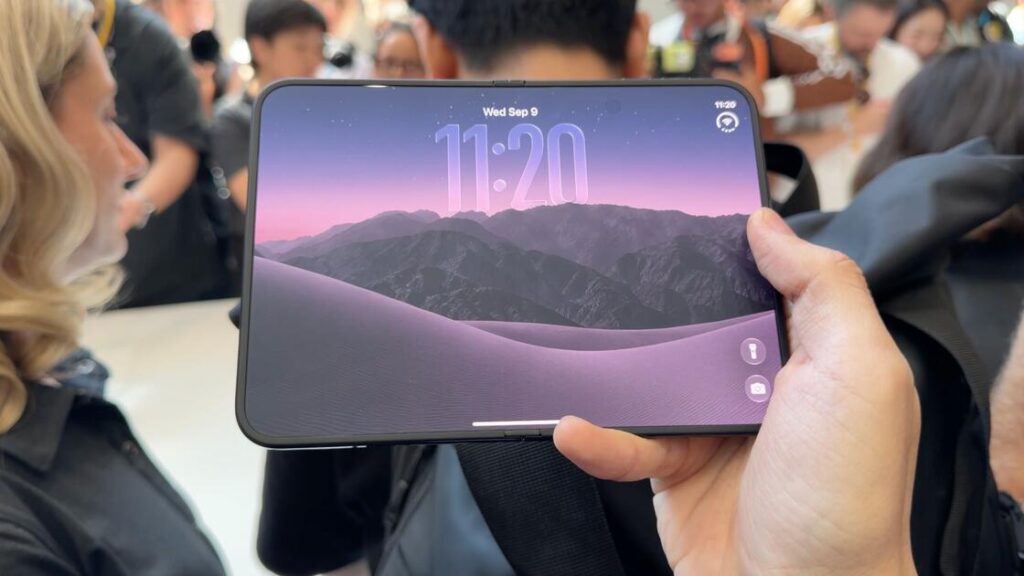
真正的问题出在哪里?用户反馈的故障特征高度一致:裂纹集中在内屏下半段,沿铰链开合方向延伸;损坏前转轴常出现卡顿与异响,迹象指向机械异常而非外力冲击。更值得注意的是一组来自供应链的旁证:富士康iPhone Duo的最终组装良率仅略高于60%,三星提供的可折叠OLED面板与铰链组件本身也存在良率问题和交货延迟;整机、铰链结构件与UTG玻璃虽大量由中国厂商供货,但屏幕、铰链与机身之间任何细微的公差错位,都可能在反复开合中将应力集中到屏幕的同一薄弱区域。
一个容易被忽略的技术背景是:iPhone Duo为了在折痕控制上达到苹果的标准,采用了双层UTG超薄玻璃结构,并在屏幕底层增设钛金属支撑板,搭配内置上百枚微型元件的精密铰链。这套组合在折痕表现上确实优于早期折叠方案,但它同时意味着屏幕弯折区域所承受的机械约束更加复杂——UTG的脆性、铰链导轨的公差、支撑板的应力分布,三者中任何一个变量的微小漂移,都可能在十万次以上开合中被累积放大。海外IT媒体也指出,为掩盖折痕,铰链上方的屏幕设计得偏薄,反而使其更易受损。
苹果的官方口径是“仅有极少数设备受影响”,售后方案为整机更换,但新机产能爬坡期备货紧张,换机等待周期被拉长。更深层的问题在于,三星显示的M16材料组在亮度、寿命和能效上确有代际提升,但折叠面板的“材料先进性”与“机械鲁棒性”并不总是同向变化。当苹果为了折痕体验而将屏幕—铰链系统的工程窗口收窄时,供应链上任何一方的工艺波动都失去了缓冲空间。这不是某一方的“独家责任”,而是一种耦合失效:铰链的机械行为与柔性面板的应力耐受在设计边界上贴得太近。
二、不是“又一个质量事故”,而是高世代产线OLED的成年礼
京东方成都B16的玻璃基板开裂,首先需要在事实层面做一个关键纠偏:不是“已停产”,而是两条产线仍在运行中排查。每投1000块玻璃基板有2至3块开裂,绝对频率并不高,但单块2290mm×2620mm的母玻璃在设备腔体内碎裂,需要停机半天到一天清理碎渣并检查设备,对连续运行的大规模产线而言,这种间歇性中断的杀伤力远大于普通的良率损耗。
B16的战略分量不容低估:总投资630亿元,规划月产能3.2万片玻璃基板,当前开动1.6万片/月,采用LTPO+Tandem双堆叠技术路线,兼容柔性OLED与混合形态,首期客户覆盖联想、华硕、宏碁的笔电OLED面板,并于2026年9月切入苹果iPad OLED的验证生产。这条线承载的不是短期的iPad订单利润(UBI Research测算iPad Pro OLED一年全球仅约700万片)而是京东方在2027年iPad Air双供应商窗口、2028年MacBook Pro OLED入局机会的“资格门票”。
开裂的根本原因至今未被锁定,指向的是一个高世代OLED特有的“变量耦合”困境:基板在设备内的输送路径、静电吸盘的吸附稳定性、蒸镀制程的温度与平整度控制、不同客户产品(笔电、手机、iPad验证面板)的材料配方与工艺条件差异,任何一个环节的微小偏移都可能触发破裂,但很难归因于单一设备或单一工艺。京东方已从其他基地调派专家,并与设备供应商联合排查,但“条件不稳定”意味着传统的事后归因方法效率很低。
一个极具参照价值的对照是三星。三星显示牙山A6线同样在8.6代OLED爬坡初期遭遇了静电吸盘问题导致的基板破裂,良率从2026年3月的约七成爬升至5月的九成,用了约半年时间才在7月正式向苹果MacBook Pro供货。A6的技术路线(氧化物TFT)比B16的LTPO+Tandem更为成熟保守,三星仍然付出了半年的爬坡代价。截至2026年年中,B16试产良率在73%—77%区间,而A6已超过90%。差距的真实含义不在于“京东方做不出好屏”,而在于高世代OLED的量产成熟度是一条只能用基板一块一块喂出来的经验曲线,设备商不会把Know-how写进说明书,时间是无法被资本跳跃的唯一变量。
京东方真正的劣势因此可以精确表述为:不是技术路线的代际落后(B16的LTPO+Tandem在规格上甚至比A6当前的氧化物TFT更前沿),而是量产经验的时间赤字。陈炎顺“630亿首先要保障成功”的表态与“短期不再增加OLED新线资本开支”的补充,恰恰说明资源已经集中押注在B16这一条线上,剩下的命题是把它“养熟”,而不是继续铺摊子。
三、OLED市场的量价分化:出货量停滞,但利润在向折叠屏和高端供给集中
理解上述两起事件的产业含义,需要看清2026年中小尺寸OLED市场的真实温度。2026年第二季度全球小尺寸OLED出货量为2.3亿片,营收89亿美元,同比与环比均呈停滞或下滑态势。全年智能手机AMOLED出货量预计从2025年的8.17亿片微降至8.1亿片。价格端的压力更为直观:显示柔性AMOLED面板下半年价格降幅可能超过20%,刚性OLED在部分场景已跌至约20美元区间。
但“量停滞、价下行”的总体图景之下,结构分化极其剧烈。三星显示Q2小尺寸OLED出货约9000万片,出货份额接近40%,营收份额却达到全行业的约一半。其增长驱动力并非来自常规智能手机面板,而是折叠屏手机OLED面板出货环比增长超过三倍。这意味着:在出货量几乎不增长的存量市场里,折叠屏是唯一同时具备“量增”与“价挺”属性的细分品类。 三星通过Galaxy Z系列和iPhone Duo独家供应,同时占据了折叠面板的供给端和需求端制高点。iPhone Duo单片250美元的折叠面板,与普通iPhone面板70-100美元的报价之间,存在一道由折叠形态的工程复杂度构筑的价格壁垒。
中国面板厂在全球中小尺寸OLED出货量中已与韩国厂商大致各占一半,但获利能力的分野远大于出货份额的分野。京东方、维信诺、TCL华星在出货量上追赶迅速,但产品组合中低端刚性及中端柔性占比更高,在价格下行周期中承受的营收压力更大。维信诺Q2出货量显著扩张,但低端产品占比过高导致营收增长未能同步跟上出货增长,正是这一结构性落差的典型样本。
存储涨价进一步加剧了分化。2026年DRAM与NAND合约价大幅上涨,存储在手机物料成本中的占比从此前的10%-15%跃升至30%-40%,安卓中低端机型被迫压缩面板采购预算,而三星显示和LG Display由于客户结构更偏向高端旗舰与苹果,受到的冲击相对可控。面板行业当前的核心矛盾不是“有没有需求”,而是“需求在向哪个价格带迁移” ——折叠屏和高端LTPO供给享有结构性溢价,中低端柔性OLED则陷入以价换量的消耗战。
四、竞争格局的下一个分水岭:不是技术路线,而是“量产信用”的复利
把iPhone Duo裂屏与京东方B16产线上玻璃基板开裂放在同一张竞争地图上看,结论可以收敛为一个判断:中小尺寸OLED下一阶段的竞争,胜负手正在从“能不能做出规格达标的样品”转向“能不能在大规模连续生产中稳定兑现承诺”。
三星显示在iPhone Duo上的独家地位,表面上来自M16材料组和折叠面板的技术领先,深层支撑却是A6线用半年时间把静电吸盘问题从七成良率拉到九成以上的量产爬坡能力。苹果之所以愿意支付三年独供的溢价、接受缺乏备选供应商的议价弱势,本质上是在为“确定性”付费。三星在折叠OLED上积累的不仅是一代材料或一套铰链方案,而是从A3到A6、从Galaxy Fold到iPhone Duo跨越多个产品周期的失效模式数据库和工艺纠偏经验。这种能力的复利效应,很难被单条产线的资本投入在短期内追平。
京东方的处境则更为微妙。它在B16上选择了比三星A6更激进的LTPO+Tandem路线,技术规格上并不落后,甚至在2027年之前对A6的氧化物TFT构成代际参数优势。但“规格领先”与“量产信用”之间隔着一段必须用时间和基板填平的峡谷。苹果对京东方的审视,早已超越单次良率数字:从2022年擅自更改电路设计导致iPhone 13供货叫停,到2025年iPhone 17 Pro OLED订单转给三星、2026年初B11工厂因质量问题再度中断iPhone面板供应,京东方的“信用账户”在过去四年里被一次次事故持续扣减。B16的iPad验证之所以关键,不在于iPad OLED本身的订单规模,而在于它是京东方重新向苹果证明“量产一致性”的信用修复窗口。如果玻璃开裂的根本原因不能在苹果耐心耗尽之前被锁定并消除,2027年iPad Air双供应商和2028年MacBook Pro OLED的入场时间将被推迟,而三星和LG不会停下来等待。
iPhone Duo的裂屏事故同样不是三星的“终局”。折叠屏的机械可靠性问题没有任何一家供应商能够完全免疫,苹果的整机设计、铰链公差与屏幕应力管理同样在事故的责任之中。但它揭示了一个更普遍的行业事实:折叠屏把OLED的可靠性标准从“实验室弯折次数”推向了“真实使用中机械—材料—组装误差的统计叠加” ,任何一方的工艺波动都不再拥有独立的安全边际。
未来两到三年,中小尺寸OLED的竞争图景大概率会沿着一条分界线展开:一侧是拥有折叠屏量产经验和高端客户锚点的三星显示,其营收份额的集中度可能进一步上升;另一侧是中国面板厂在出货量上继续逼近甚至反超,但利润率的修复取决于能否将产品组合从“以量补价”的中低端柔性,向LTPO高端直板与折叠面板迁移。京东方的B16是这条迁移路径上最具标杆意义的试验:630亿买来的不是一条已经成熟的产线,而是一张必须靠工艺纪律和时间来兑现的期权。 开裂本身并不可怕,可怕的是在根因被锁定之前,信用的复利已经在另一个方向上悄然流逝。
更多精彩资讯,就在夸克显示网(公众号:Quark-display)


需要登录才能发表评论!